ふるさと納税と企業版ふるさと納税の違いとは?10の比較項目で徹底解説
ふるさと納税には、個人が利用する一般的なふるさと納税と、法人が利用する企業版ふるさと納税の2種類があります。どちらも自治体への寄附によって税負担が軽減される点は共通していますが、所管する省庁や控除の仕組み、返礼品の有無などは大きく異なります。
本記事では、両制度の違いを10の比較項目で一覧表にまとめたうえで、それぞれの仕組みやよくある疑問、企業版ふるさと納税を始める際のポイントまでわかりやすく解説します。
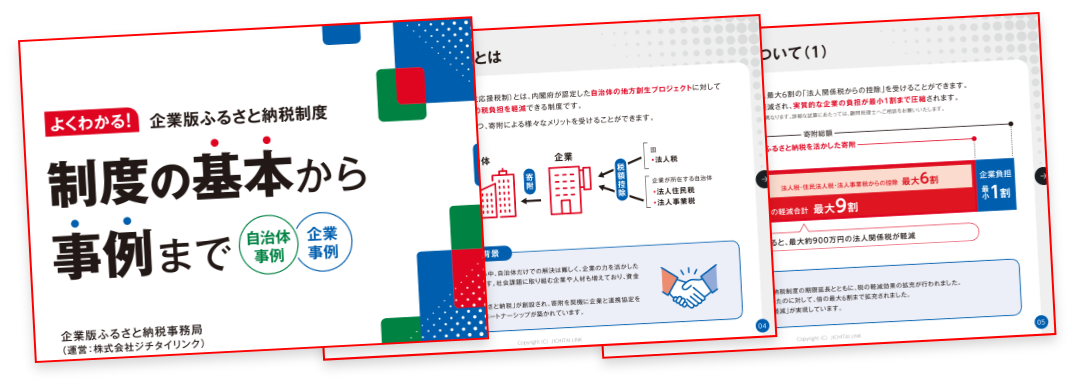
ふるさと納税と企業版ふるさと納税の違いを一覧表で比較
まずは、ふるさと納税と企業版ふるさと納税の違いを一覧表で確認しましょう。名前は似ていますが、根拠となる制度も利用できる人もまったく別のものです。全体像をつかんでから各制度の詳細を見ていくと、理解しやすくなります。
管轄・控除の仕組み・返礼品など10項目の比較表
以下は、2026年10月時点の制度内容をもとに、両制度の主な違いを10項目で整理した比較表です。本記事では、個人が行う一般的なふるさと納税を「個人版」と呼んで、企業版と区別します。各項目の詳細は、この後の見出しで順に解説します。
| 比較項目 | ふるさと納税 | 企業版ふるさと納税 |
|---|---|---|
| 寄附する人 | 個人 | 法人 |
| 所管 | 総務省 | 内閣府 地方創生推進事務局 |
| 軽減される税 | 所得税・個人住民税 | 法人住民税・法人事業税・法人税 |
| 控除の仕組み | 2,000円を超える部分を控除 | 損金算入約3割+税額控除最大6割 |
| 実質的な負担 | 上限内なら2,000円 | 寄附額の約1割 |
| 返礼品 | 寄附額の3割以下の地場産品 | なし・経済的な見返りは禁止 |
| 寄附先 | 総務大臣の指定を受けた自治体 | 地域再生計画の認定事業。本社所在地などは対象外 |
| 最低寄附額 | 下限の定めなし | 1回10万円以上 |
| 控除の手続き | 確定申告またはワンストップ特例 | 法人税などの申告で控除 |
| 適用期限 | 期限の定めなし | 令和9年度までの時限措置 |
表のとおり、両制度は「誰が」「どの税を」「どのように」軽減するのかがまったく異なります。個人版は寄附した本人の所得税と住民税が対象で、企業版は法人が納める法人関係税が対象です。自分や自社がどちらを使えるのかを、最初に確認しておきましょう。
なお、企業版を利用できるのは法人に限られ、個人事業主は利用できません。この点は後半のよくある疑問で詳しく解説します。また、控除の上限額の決まり方も両制度で異なるため、寄附額は事前に試算しておくことが大切です。
最も大きな違いは「返礼品の有無」と「寄附先の制限」
数ある違いの中でも、特に押さえておきたいのが「返礼品の有無」と「寄附先の制限」の2点です。個人版では、寄附額の3割以下の地場産品を返礼品として受け取れます。一方、企業版には返礼品がなく、自治体が寄附の代償として企業に経済的な利益を供与することは内閣府令で禁止されています。
ただし、自治体のホームページや広報誌での企業名の紹介、感謝状の贈呈などは認められています。
寄附先についても、個人版は総務大臣の指定を受けた自治体であれば、応援したい地域を自由に選べます。これに対して企業版は、地域再生計画の認定を受けた事業にしか寄附できません。さらに、本社が所在する自治体への寄附は対象外です。
個人版では返礼品選びも楽しみの一つですが、企業版では寄附した事業の成果や地域とのつながりが主なリターンになります。企業版は見返りを得るための制度ではなく、地方創生を応援する社会貢献の制度だと理解しておきましょう。
個人版ふるさと納税の仕組み
ここからは、個人版ふるさと納税の仕組みを見ていきます。個人版は総務省が所管する制度で、令和7年度の受入額は全国で1兆3,314億円、受入件数は約5,963万件にのぼります。控除の仕組みや返礼品のルール、手続きの方法を順に確認しましょう。
自己負担2,000円を超える部分が控除される仕組み
個人版ふるさと納税では、寄附額のうち2,000円を超える部分が、一定の上限まで所得税と住民税から控除されます。総務省の例では、年収700万円の給与所得者で扶養家族が配偶者のみの方が3万円を寄附すると、2万8,000円が控除されます。
控除は「所得税」「住民税の基本分」「住民税の特例分」の3つで構成されます。このうち特例分には住民税所得割額の2割という上限があり、超えた部分は自己負担となります。
つまり、年収や家族構成によって、実質2,000円の負担で寄附できる金額が変わる仕組みです。また、令和8年度の税制改正により、令和9年寄附分から特例控除額に193万円の定額上限が設けられることになりました。
給与収入1億円相当の水準とされており、多くの給与所得者には直接関係しませんが、高所得の方は確認しておくと安心です。寄附の前には、源泉徴収票などで前年の収入を確認し、控除上限額の目安を試算しておきましょう。
返礼品の基準とポータルサイトの活用
返礼品には、地方税法などで基準が定められています。返礼品は寄附額の3割以下とし、その自治体の区域内で生産された地場産品であることなどが求められます。募集にかかる費用については、これまで寄附額の5割以下とする基準がありました。
令和8年10月からは、寄附金から募集費用を差し引いた額の割合を一定以上とする基準に改められました。令和8年10月からの指定対象期間は52.5%以上で、その後は段階的に60%まで引き上げられます。
寄附の申込みには、ふるさとチョイス等のポータルサイトを利用する方法が一般的です。複数の自治体の返礼品や寄附金の使い道を比較しながら選べる点が便利です。ただし、令和7年10月からは、寄附に伴いポイント等を付与する事業者を通じて自治体が寄附を募集することが禁止されました。
サイトを選ぶ際は、使いやすさや掲載自治体の数、使い道の情報の充実度などを比べて、自分に合うものを選ぶとよいでしょう。
ワンストップ特例制度と確定申告
控除を受けるには、原則として寄附をした翌年の3月15日までに確定申告を行います。確定申告をすると、所得税からの控除と翌年度の住民税からの控除が受けられます。一方、確定申告が不要な給与所得者等で、1年間の寄附先が5団体以内であれば、ワンストップ特例制度を利用できます。
寄附先の自治体に「寄附金税額控除に係る申告特例申請書」を提出すれば、確定申告をしなくても控除が受けられる仕組みです。
申請書は寄附先の自治体ごとに、寄附をした翌年の1月10日までに提出する必要があり、オンライン申請に対応している自治体もあります。ワンストップ特例を利用した場合、所得税からの控除は行われず、その分も含めて翌年度の住民税から控除されます。
なお、医療費控除などで確定申告をする場合や、寄附先が6団体以上になった場合は特例が適用されません。その際は、確定申告でふるさと納税の寄附金控除もあわせて申告しましょう。
企業版ふるさと納税の仕組み
企業版ふるさと納税は、正式には「地方創生応援税制」といい、平成28年度に創設された制度です。所管は内閣府の地方創生推進事務局で、令和6年度の寄附額は631.4億円、寄附企業は8,464社にのぼります。
損金算入と税額控除で最大約9割の税負担軽減
企業版ふるさと納税の最大の特徴は、税負担の軽減効果の大きさです。もともと法人が自治体に寄附をした場合、その寄附金は原則として全額が損金に算入され、寄附額の約3割の税負担が軽減されます。企業版ではこれに加えて、寄附額の最大6割が税額控除されます。
損金算入と税額控除により、最大で寄附額の約9割の税負担が軽減され、企業の実質負担は約1割となります。
税額控除の内訳は、法人住民税で寄附額の4割、法人事業税で寄附額の2割です。法人住民税で4割に達しない場合は、その残額を寄附額の1割を限度として法人税から控除します。ただし、法人住民税法人税割額の20%、法人事業税額の20%、法人税額の5%という上限がそれぞれあります。
内閣府の資料では、1,000万円を寄附すると最大約900万円の法人関係税が軽減されると紹介されています。寄附額が大きくなるほど各税目の上限に達しやすくなり、軽減効果が約9割に届かない場合もあります。実際の軽減額は各社の税額によって変わるため、事前に試算しておきましょう。
地域再生計画に位置付けられた事業が対象
企業版ふるさと納税の寄附先は、内閣総理大臣の認定を受けた地域再生計画に位置付けられた事業に限られます。自治体は地方版総合戦略をもとに地域再生計画を作成し、認定を受けたうえで企業からの寄附を募ります。令和8年4月1日時点で、計画を策定している自治体は1,613団体です。
内閣府の資料では、青森県弘前市の援農ボランティアツアーや、北海道大樹町の航空宇宙産業の推進などが活用事例として紹介されています。
一方で、寄附先にはいくつかの制限があります。本社が所在する自治体への寄附は対象外です。また、東京都と、地方交付税の不交付団体のうち三大都市圏の既成市街地等に所在する市区町村も対象外となっています。
不交付団体かどうかは年度によって変わる可能性があるため、最新の情報を確認することが大切です。地域再生計画の認定は年に複数回行われ、認定事業は随時増えていきます。寄附を検討する際は、自治体が認定事業を持っているかとあわせて確認しましょう。
令和9年度末までの適用期限と透明化の仕組み
企業版ふるさと納税の税額控除の特例措置は、令和7年度税制改正で3年間延長され、令和9年度までの時限措置となっています。都道府県の案内では、令和10年3月31日までに支出した寄附が対象とされています。
延長にあたっては、令和6年12月に示された制度改善策を講じることが前提とされました。
具体的には、自治体が事業の各段階でチェックリストを用いて確認することや、寄附活用事業の発注先を自治体が公表することなどが示されています。寄附企業や関係会社が一者応札で受託した場合などは、国への報告と寄附企業名の公表が求められます。
企業名の非公表を希望する場合は、第三者を含む審議会等で理由を確認する仕組みも設けられています。制度の透明性を高める取り組みが進んでいるため、企業としても寄附の目的や自治体との関係を明確にしておくことが大切です。期限内に計画的に活用できるよう、早めに検討を始めましょう。
項目別に見る両制度の違い
ここからは、両制度の違いを項目別にもう少し詳しく見ていきます。特に、寄附できる人と寄附先、返礼品の扱い、寄附額とタイミングの3つは、制度を理解するうえで重要なポイントです。表だけではわかりにくい点も補足します。
寄附できる人・寄附先の制限の違い
個人版ふるさと納税で控除を受けられるのは、所得税や住民税を納めている個人です。会社員だけでなく、個人事業主なども対象になります。一方、企業版ふるさと納税は法人の法人関係税を対象とした制度で、税額控除を受けるには青色申告書を提出する法人であることが必要です。
また、個人版では寄附先の数に制限はありませんが、ワンストップ特例を利用できるのは寄附先が5団体以内の場合に限られます。
寄附先の制限にも違いがあります。個人版は、総務大臣の指定を受けた自治体であれば、生まれ故郷に限らず応援したい自治体を選べます。企業版は、地域再生計画の認定を受けた事業に限られ、本社が所在する自治体への寄附は対象外です。
ここでいう本社とは、地方税法上の主たる事務所又は事業所を指します。たとえばA県B市に本社がある企業は、A県とB市のどちらに寄附しても企業版の対象になりません。創業地などに寄附したい場合は、本社所在地との関係を先に確認しておくと安心です。
返礼品と経済的な見返りの禁止
個人版では、寄附額の3割以下という調達費用の基準や、地場産品基準などを満たす返礼品を受け取ることができます。 一方、企業版では、自治体が寄附の代償として企業に経済的な利益を供与することが禁止されています。
内閣府の解説では、補助金の交付、入札や許認可での便宜供与、商品券など換金性の高い商品の提供などが禁止の例として挙げられています。
寄附を入札参加の要件とすることや、寄附で整備された施設を企業が専属的に利用することも認められません。その一方で、自治体の広報誌やホームページでの企業名の紹介、感謝状の贈呈、銘板への名称の掲載などは問題ないとされています。
企業版のメリットは、税負担の軽減に加え、社会貢献を通じたイメージアップや、自治体とのパートナーシップの構築にあります。企業版で寄附をする際は、自治体との取引や施設の利用などが見返りと受け取られないよう、事前に内容を確認しておくと安心です。
関連ページ:
企業版ふるさと納税では返礼品が受け取れる?扱いについて解説!
最低寄附額・寄附のタイミングの違い
最低寄附額にも違いがあります。個人版には寄附額の下限がなく、少額から寄附できます。ただし、2,000円の自己負担があるため、控除上限額の範囲内で寄附額を決めるのが一般的です。これに対して企業版は、1回あたり10万円以上の寄附が対象です。
寄附のタイミングも異なります。個人版は、1月から12月までの1年間の寄附が控除の計算に使われます。年内であればいつでも寄附できますが、ワンストップ特例の申請期限には注意が必要です。企業版は、寄附をした事業年度の法人関係税から控除されます。
また、自治体の事業の進み具合や予算との兼ね合いがあるため、寄附の時期は自治体と調整して決めるのが基本です。事業費の確定前に寄附を受け取ることも可能ですが、各年度の寄附額が事業費を上回らないよう調整が必要とされています。
決算期や事業のスケジュールを踏まえ、余裕をもって相談しましょう。
ふるさと納税と企業版ふるさと納税のよくある疑問
ふるさと納税と企業版ふるさと納税の違いを調べていると、法人や個人事業主、経営者がどちらを使えるのか迷う場面があります。ここでは、よくある3つの疑問について、制度上のルールをもとに解説します。
法人として個人版ふるさと納税はできる?
結論から言うと、法人が個人版ふるさと納税を利用することはできません。個人版は、寄附した個人の所得税と住民税から控除を受ける制度だからです。法人は個人の所得税や住民税を納めていないため、2,000円の自己負担で控除を受ける仕組みは使えません。
法人が自治体に寄附をした場合、国税庁によると、国や地方公共団体への寄附金は原則として全額が損金に算入されます。ただし、これは通常の寄附金としての扱いで、それだけでは税額控除は受けられません。
地域再生計画の認定事業に寄附して企業版ふるさと納税の要件を満たせば、損金算入に加えて税額控除の対象となります。通常の寄附と企業版ふるさと納税では、税負担の軽減効果に大きな差があります。企業版なら、損金算入と税額控除により、最大で寄附額の約9割の税負担が軽減されます。
法人として自治体を応援したいのであれば、企業版ふるさと納税を検討するとよいでしょう。
個人事業主は企業版ふるさと納税を使える?
個人事業主は、企業版ふるさと納税を利用できません。企業版は、法人が納める法人住民税・法人事業税・法人税から税額控除を受ける制度であり、対象は法人に限られるためです。個人事業主が納めるのは所得税や個人住民税なので、利用できるのは個人版ふるさと納税です。
個人版であれば、事業主本人として寄附し、返礼品を受け取りながら所得税や住民税の控除を受けられます。
なお、個人事業主は通常、確定申告を行うため、ワンストップ特例は利用できません。確定申告の際に、ふるさと納税の寄附金控除もあわせて申告しましょう。控除上限額は事業所得などを含めた所得をもとに決まるため、前年の所得から試算しておくと安心です。
将来的に法人化した場合は、法人として企業版ふるさと納税を活用できるようになります。法人化後は、経営者個人としての個人版と、法人としての企業版を併用することも可能です。
経営者は個人版と企業版を併用できる?
経営者は、個人版と企業版を併用できます。個人版は経営者個人の所得税と住民税に関わる制度で、企業版は会社が納める法人関係税に関わる制度です。寄附をする主体が異なるため、両方を利用できます。
たとえば、経営者個人としては個人版で故郷の自治体に寄附して返礼品を受け取り、会社としては企業版で事業と関わりの深い地域の認定事業に寄附するといった使い分けが考えられます。個人版で地元の特産品を楽しみつつ、企業版で地域の課題解決に貢献すれば、個人と会社の両面から地域を応援できます。
ただし、個人版の寄附は個人の資金で、企業版の寄附は法人の資金で行うなど、寄附の主体を明確に分けることが大切です。また、令和9年寄附分からは、個人版の特例控除額に193万円の上限が設けられます。役員報酬が高い経営者は、個人版の控除上限額をあらためて確認しておきましょう。
企業版の寄附額や寄附先は、社内で十分に検討したうえで決めることも大切です。
関連ページ:
経営者のふるさと納税術!個人と法人の賢い使い分け方とは?
企業版ふるさと納税を始めるなら専門プラットフォームの活用を
企業版ふるさと納税は、個人版と比べて寄附先の選定や自治体との調整に手間がかかります。初めて取り組む企業は、専門プラットフォームの活用も選択肢です。ここでは、寄附先選びのポイントとプラットフォームの役割を紹介します。
寄附先自治体を選ぶ際のポイント
寄附先を選ぶ際は、まず自社の理念や事業との関連性を考えましょう。創業地やゆかりのある地域、事業と関わりの深い分野などを軸にすると、社内の理解も得やすくなります。次に、寄附したい自治体が地域再生計画の認定を受けているか、本社所在地などの対象外の自治体に当たらないかを確認します。
内閣府の企業版ふるさと納税ポータルサイトでは、分野別の寄附募集事業一覧が公開されています。候補は1つに絞らず、複数の自治体を比較すると、自社の目的に合う事業を見つけやすくなります。
一覧に掲載されていない事業でも寄附を充当できる場合があるため、気になる自治体には直接問い合わせてみるとよいでしょう。また、寄附金がどのように使われ、どのような成果が見込まれるかも重要な判断材料です。
寄附後の広報や贈呈式の有無など、自社として期待することを自治体と事前に共有しておくと、ミスマッチを防げます。社内の関係部署とも早い段階で情報を共有しておくと、意思決定がスムーズです。
手続きのサポートから寄附先のマッチングまで
企業版ふるさと納税を進めるには、寄附先の候補選定、社内での提案と調整、自治体との協議、寄附の実行、寄附後の広報など、多くのステップがあります。内閣府のリーフレットでも、寄附の方針検討から自治体との調整、贈呈式などの周知まで、段階を踏んだ流れが示されています。
こうした流れを自社だけで進めるのは、担当者にとって大きな負担です。
企業版ふるさと納税の専門プラットフォームでは、手続きのサポートから寄附先のマッチングまで一括して対応してもらえます。自社の希望に合う自治体や事業の提案を受けられるため、数多くの事業を一から探す必要がありません。
自治体との面談の調整や、寄附実行後のフォローに対応しているサービスもあります。自治体側にとっても、事業の趣旨に共感する企業と出会えるメリットがあります。初めて企業版ふるさと納税に取り組む企業にとって、心強い存在といえるでしょう。
専門プラットフォームを利用した手続き効率化
専門プラットフォームを利用すると、担当者の工数削減と手続きミスの防止につながります。企業版ふるさと納税は、本社所在地の確認や1回10万円以上という条件、経済的な見返りの禁止など、押さえるべきルールが多い制度です。
制度に詳しい専門家の支援を受ければ、確認漏れによるトラブルを防ぎやすくなります。また、自治体とのやり取りの窓口が整理されるため、社内の調整にかかる時間も短縮できます。
初めて活用する企業や、経理担当者の負担軽減を図りたい企業には特に効果的な選択肢です。無料で相談できるサービスもあるため、まずは気軽に問い合わせてみるのもよいでしょう。なお、税額控除の計算や申告については、内閣府も税理士や所轄の税務署への相談を案内しています。
専門プラットフォームと税理士をうまく組み合わせれば、初めてでもスムーズに企業版ふるさと納税を始められます。
まとめ
ふるさと納税と企業版ふるさと納税は、名前は似ていても、利用できる人や所管、控除の仕組み、返礼品の有無などが大きく異なります。個人版は、個人が返礼品を受け取りながら税負担を軽減できる制度です。企業版は、法人が最大で寄附額の約9割の税負担を軽減しながら、地方創生を応援できる制度です。
企業版は令和9年度までの時限措置のため、関心のある企業は専門プラットフォームも活用しながら、早めに検討を始めましょう。