キャッシュフローとは?企業経営に活かす見方・改善方法をわかりやすく解説
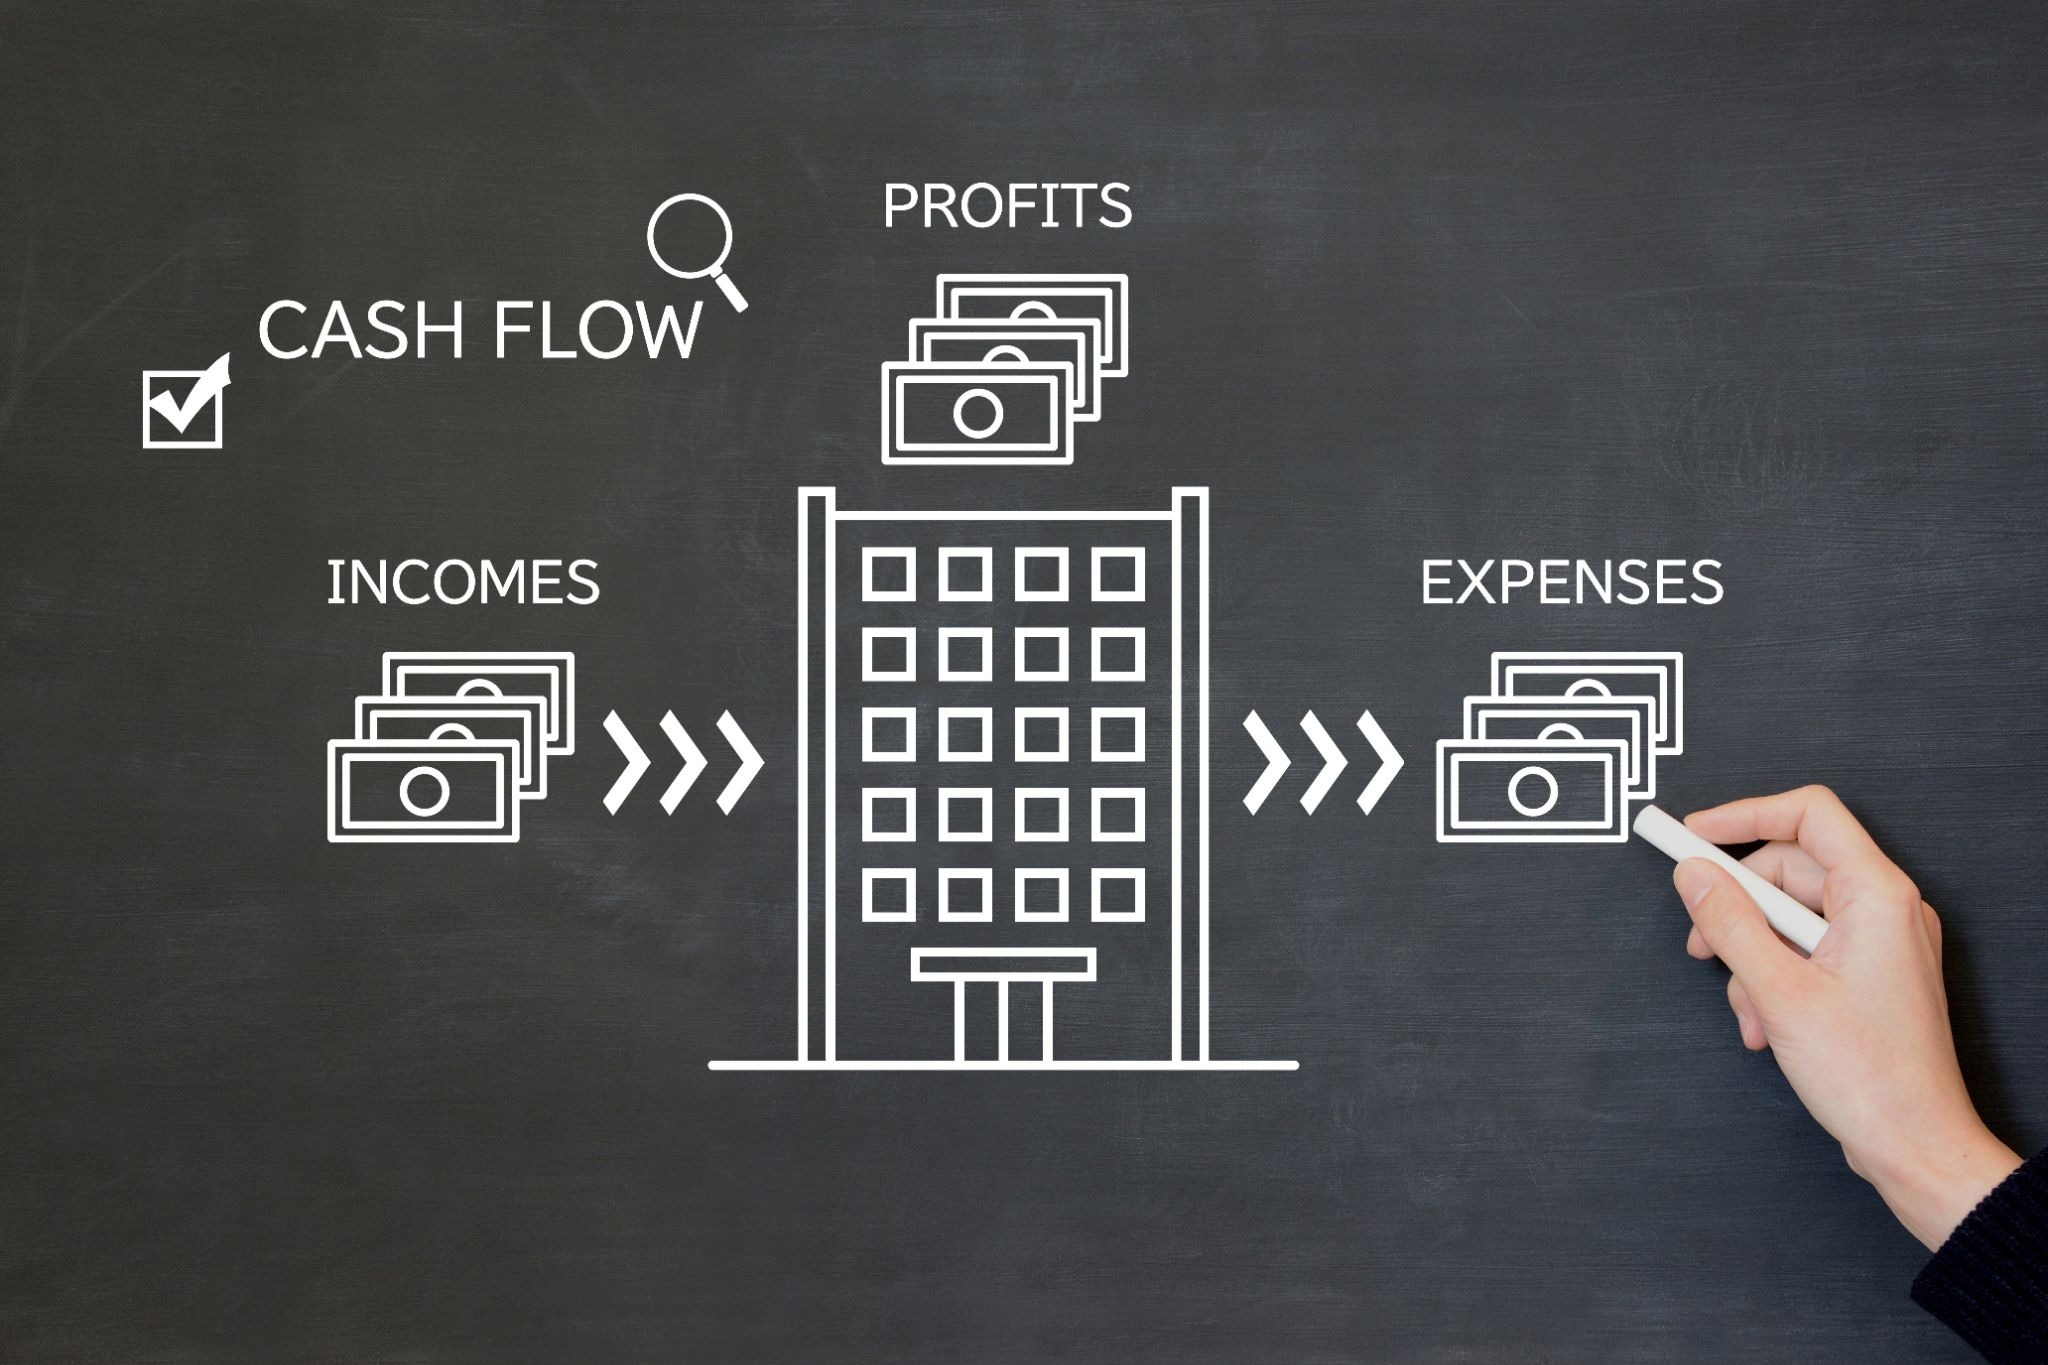
「利益は出ているはずなのに、なぜか手元の資金が心もとない」——そんな感覚を抱いたことがある経営者や経理担当者は少なくないでしょう。決算書上の黒字と、実際に会社を動かしている現金の動きは、必ずしも一致するとは限らないためです。
この「利益」と「現金」のズレを正しく把握し、経営に活かすための考え方が、キャッシュフローです。この記事では、キャッシュフローの基本的な意味から、営業・投資・財務の3つの区分、計算書の作り方、具体的な改善方法までを、初めて学ぶ方にもわかりやすく解説します。
キャッシュフローとは?企業経営における意味と重要性
キャッシュフローとは、一定期間における現金の収入と支出の流れを指す言葉です。「キャッシュ(現金)」の「フロー(流れ)」という言葉のとおり、会社にどれだけ現金が入り、どれだけ出ていったかを表します。
まずは、決算書上の「利益」との違いや、経営においてなぜキャッシュフローが重視されるのかを整理しておきましょう。
利益とキャッシュフローの違い
決算書に記載される「利益」は、実際に現金を受け取ったかどうかにかかわらず、売上や費用が発生した時点で計上する発生主義の考え方にもとづいて計算されます。一方、キャッシュフローは、実際に現金が入ってきたか、出ていったかという現金主義の考え方にもとづく指標です。
たとえば、商品を掛け(後払い)で販売した場合、契約や納品が完了した時点で売上として計上され、帳簿上の利益は増えますが、実際に代金が入金されるまでは手元の現金は増えません。逆に、仕入代金を先に現金で支払えば、費用として計上されるタイミングより先に、手元の現金が減ることもあります。
このように、利益とキャッシュフローの間には計上のタイミングによるズレが生じやすく、決算書の利益だけを見ていると、実際の資金繰りの状況を見誤ってしまうおそれがあります。両方の指標を切り分けて把握することが、経営の実態を正しくとらえるうえで欠かせません。
黒字倒産とキャッシュフロー管理の関係
決算書上は黒字であるにもかかわらず、資金繰りが行き詰まって倒産してしまう状態を「黒字倒産」と呼びます。
売上や利益が順調に伸びていても、売掛金の回収が遅れたり、在庫や設備投資に資金が偏ったりすると、仕入代金や人件費、借入金の返済といった支払いに充てる現金が不足してしまうことがあるためです。
特に、取引先からの入金サイトが長い一方で、仕入先への支払いサイトが短い企業は、帳簿上の利益と実際の手元資金の間にギャップが生じやすく、注意が必要です。急激な売上拡大にともなって仕入や人件費が先行して増える局面も、資金繰りが苦しくなりやすいタイミングのひとつです。
黒字倒産を防ぐためには、損益計算書の利益だけを経営の物差しにするのではなく、日々のキャッシュフローの動きを継続的に確認し、資金が不足する兆候を早期につかんで対策を打てる体制を整えておくことが重要です。
なぜ経営にキャッシュフローの把握が欠かせないのか
企業活動を継続するには、仕入代金や人件費、家賃、税金の支払いなど、日々さまざまな場面で現金の支出が発生します。これらの支払いに必要な現金が手元になければ、帳簿上どれだけ利益を計上していても、事業そのものは立ち行かなくなってしまいます。
キャッシュフローを日常的に把握しておくことで、数カ月先に資金が不足しそうなタイミングをあらかじめ予測し、金融機関への相談や資金調達といった対策を、余裕をもって講じることができます。
逆に、資金に余裕があるタイミングが見えていれば、設備投資や人材採用、新規事業への挑戦など、成長のための投資判断も積極的に行いやすくなります。また、金融機関や取引先は、決算書の利益だけでなく、企業のキャッシュフローの状況を重視して評価する傾向があります。
安定した営業キャッシュフローを維持できている企業は、融資審査や取引条件の交渉においても有利に働きやすく、経営の選択肢を広げることにつながるといえるでしょう。日々の入出金を記録し、定期的に振り返る習慣そのものが、経営の判断材料を増やすことにもつながります。
キャッシュフローの3つの区分とフリーキャッシュフロー
キャッシュフロー計算書では、企業の現金の動きを「営業活動」「投資活動」「財務活動」の3つの区分に分けて表示します。どの活動によって現金が増え、あるいは減ったのかを区分ごとに確認できる点が特徴です。それぞれの内容と、あわせて押さえておきたいフリーキャッシュフローについて解説します。
営業活動によるキャッシュフロー
営業活動によるキャッシュフローは、商品の販売やサービスの提供といった、本業の営業活動によって生じた現金の増減を示す区分です。売上による入金のほか、仕入代金や人件費、家賃、経費の支払いなどが含まれます。3つの区分のなかでも特に重視されるのが、この営業活動によるキャッシュフローです。
本業でどれだけ現金を生み出せているかを示す指標であり、継続的にプラスを維持できているかどうかが、企業の収益力や事業の健全性を判断するうえで重要な目安になります。
逆に、決算書上は利益が出ていても、営業活動によるキャッシュフローが慢性的にマイナスの場合は、売掛金の回収遅延や過剰在庫など、資金繰りに影響する要因が潜んでいないか確認する必要があります。金融機関が融資審査で最も注視するのも、この区分の推移だといわれています。
投資活動によるキャッシュフロー
投資活動によるキャッシュフローは、設備投資や有価証券の取得・売却、固定資産の購入・売却など、将来の成長に向けた投資に関する現金の動きを示す区分です。設備投資や事業拡大のための支出が多い時期はマイナスになりやすい一方で、それは必ずしも悪い状態を意味するわけではありません。
将来の収益力を高めるための前向きな投資であれば、一時的なマイナスは成長投資の裏づけとして捉えることができます。
逆に、保有資産の売却が続いてこの区分がプラスになっている場合は、事業拡大よりも、資産を切り売りして資金をやりくりしている可能性もあるため、なぜプラスになっているのか内容を確認することが大切です。
営業活動によるキャッシュフローとあわせて確認することで、企業が今どのような投資フェーズにあるのかを見極めやすくなります。
財務活動によるキャッシュフロー
財務活動によるキャッシュフローは、金融機関からの借入や返済、社債の発行、増資、配当金の支払いなど、資金調達や返済に関する現金の動きを示す区分です。借入や増資によって外部から資金を調達すればプラスに、借入金を返済したり配当を支払ったりすればマイナスに動きます。
営業活動によるキャッシュフローと合わせて確認することで、事業活動で得た現金でどの程度借入金を返済できているのか、また外部からの資金調達にどの程度依存した経営になっているのかを把握できます。
財務活動によるキャッシュフローがマイナスであっても、それが計画的な借入金の返済によるものであれば、財務体質の改善が進んでいると評価できるケースも少なくありません。
フリーキャッシュフロー(FCF)とは
フリーキャッシュフロー(FCF)とは、営業活動によるキャッシュフローから、事業を維持・成長させるために必要な投資活動の支出を差し引いた金額を指し、企業が自由に使える現金の目安を示す指標です。
フリーキャッシュフローがプラスであれば、借入金の返済や新規事業への投資、株主還元などに充てられる余力があると判断できます。
反対にマイナスが続く場合は、事業から生み出す現金だけでは投資をまかないきれておらず、外部からの資金調達に頼らざるを得ない状態が続いている可能性があるため、資金繰りへの目配りが一層重要になります。
金融機関や投資家がフリーキャッシュフローの推移を重視するのも、企業の資金創出力と将来の投資余力をあわせて評価できる指標だからです。
キャッシュフロー計算書の作成方法(直接法・間接法)
キャッシュフロー計算書の作成方法には、直接法と間接法の2種類があります。どちらも最終的な営業活動によるキャッシュフローの金額は同じになりますが、算出のプロセスが異なります。それぞれの特徴と、貸借対照表・損益計算書との違いを整理します。
直接法によるキャッシュフロー計算書の作り方
直接法は、営業活動による現金の出入りを、取引の種類ごとに総額で積み上げて表示する作成方法です。「営業収入」「商品の仕入れによる支出」「人件費の支出」「その他の営業支出」など、主要な取引区分ごとに現金の動きを直接集計していきます。
現金の流れを取引の種類ごとに具体的に把握できる点が大きなメリットであり、どの活動でどれだけ現金が動いたのかが直感的にわかりやすい表示方法です。その一方で、総勘定元帳など詳細な取引データをもとに、1つひとつの取引を集計し直す必要があるため、作成に相応の手間がかかります。
特に取引件数が多い企業ほど、集計作業にかかる負担は大きくなりがちです。そのため実務上は、後述する間接法を採用している企業のほうが多いのが実情です。国際的には直接法での開示が推奨される場面もありますが、日本国内の実務では間接法が主流となっています。
間接法によるキャッシュフロー計算書の作り方
間接法は、損益計算書の税引前当期純利益を起点として、そこに現金の動きを伴わない項目を加減することで、営業活動によるキャッシュフローを算出する作成方法です。たとえば、減価償却費は費用として損益計算書に計上されますが、実際に現金が社外へ出ていくわけではないため、利益に足し戻します。
また、売掛金や棚卸資産、買掛金といった貸借対照表上の勘定科目の増減額についても、実際の現金の動きに合わせて加算・減算する調整を行います。既存の貸借対照表と損益計算書の数値をもとに作成できるため、直接法に比べて手間が少なく、多くの企業がこの間接法を採用しています。
ただし、利益からの調整計算という性質上、取引ごとの具体的な現金の出入りまでは把握しにくいという特徴もあります。
会計ソフトのなかには、貸借対照表と損益計算書のデータをもとに、間接法によるキャッシュフロー計算書を自動で作成できる機能を備えたものもあり、こうしたツールを活用することで、作成の手間をさらに抑えることができます。
貸借対照表・損益計算書との違い
貸借対照表は、決算日という「ある時点」における資産・負債・純資産の残高を示す書類です。一方、キャッシュフロー計算書は、一定の「期間」における現金の増減を、営業・投資・財務の3つの区分に分けて示す点が異なります。
損益計算書は、掛取引や未払費用なども含めて、その期間に発生した収益と費用から利益を計算する書類です。
これに対してキャッシュフロー計算書は、掛取引などが発生した時点ではなく、実際に現金が動いた時点をもとに作成されるため、損益計算書上の利益と、実際の手元資金の動きとの間にはどうしてもズレが生じます。
貸借対照表・損益計算書・キャッシュフロー計算書は、それぞれ異なる切り口から企業の状態を映し出すものであり、いずれか1つだけを見るのではなく、3つをあわせて確認することで、経営の実態をより正確かつ立体的に把握できるようになります。
キャッシュフローを改善する具体的な方法
キャッシュフローを改善するには、現金の入りをできるだけ早め、出ていくタイミングをできるだけ遅らせる工夫が基本になります。売掛金・在庫・固定費・資金調達という4つの観点から、具体的な改善方法を紹介します。
売掛金の早期回収と支払いサイトの見直し
売上代金の回収が遅れるほど、帳簿上は利益が出ていても手元の現金が不足しやすくなります。請求書を発行するタイミングを早めたり、電子請求書システムを導入して発送から入金までの日数を短縮したりすることで、資金の入りを早めることができます。
あわせて、取引先ごとの入金サイトを見直し、可能な範囲で回収サイトの短縮を交渉することも有効な方法のひとつです。一方で、仕入先への支払いについては、関係性を損なわない無理のない範囲で、支払いサイトを延ばす交渉を行うことで、入金と支払いのタイミングのズレを縮めることができます。
このように、売掛金の回収と買掛金の支払いの両面からバランスを調整していくことが、キャッシュフロー改善の基本的な考え方です。取引先ごとの与信管理を徹底し、回収リスクの高い取引先を早めに把握しておくことも、未回収リスクを減らすうえで欠かせない取り組みです。
在庫・固定費の適正化
過剰な在庫を抱えていると、商品や材料に資金が滞留し、キャッシュフローを圧迫する原因になります。キャッシュフロー計算書上でも、棚卸資産の増加は、営業活動によるキャッシュフローのマイナス要因として表れます。
需要予測の精度を高め、必要な分だけを必要なタイミングで仕入れる仕組みを整えることで、在庫という形で眠ってしまっている資金を減らすことができます。
また、固定費についても定期的に見直しを行い、実際の稼働状況に見合わなくなった設備やサービスの契約を整理することで、毎月継続的に発生する現金流出を抑えられます。
売上の増減にかかわらず一定額が発生し続ける固定費を適正な水準に保つことは、景気や季節による変動があっても崩れにくい、安定したキャッシュフローの維持につながります。オフィスの賃料や利用頻度の低いサブスクリプション契約なども、定期的な棚卸しの対象とするとよいでしょう。
資金調達・資金繰り管理ツールの活用
手元の資金だけでは支払いに不安がある場合は、外部からの資金調達も選択肢のひとつです。金融機関からの融資のほか、保有している売掛債権を期日前に現金化できるファクタリング、使っていない設備や遊休資産の売却なども、一時的な資金繰りの改善に役立つ手段です。
近年では、クラウド会計ソフトや資金繰り管理ツールを活用し、入出金の予定をリアルタイムで可視化する企業も増えています。
将来のキャッシュフローをあらかじめ見える化しておくことで、実際に資金が不足する前の段階で対策を打ちやすくなり、金融機関への相談や資金調達の判断など、経営判断のスピードを高めることにもつながります。
複数の資金調達手段をあらかじめ比較検討し、自社に合った選択肢を把握しておくことも、いざというときに慌てないための備えになります。
中小企業・法人経営者がキャッシュフロー管理で押さえるべきポイント
中小企業・法人経営者にとって、キャッシュフロー管理は日々の資金繰りの安定だけでなく、金融機関からの信用力にも直結する重要な経営テーマです。現場で押さえておきたい3つのポイントを紹介します。
資金繰り表の作成と定期的なモニタリング
資金繰り表は、一定期間における現金の収入と支出をまとめた表で、「前月繰越+収入-支出=翌月繰越」という構成で作成するのが一般的です。損益計画だけでは見えてこない、実際の現金の過不足を事前に把握できる点が大きな特徴です。
過去の実績をもとにまとめる実績表と、将来の見込みをまとめる計画表をあわせて作成し、月次で更新・確認する体制を整えておくと、資金不足の兆候に早い段階で気づくことができます。
特に、売上に季節要因がある企業や、大型の取引・投資を控えている企業にとっては、資金繰り表を定期的にモニタリングする習慣が、経営の安定に直結する重要な取り組みになります。日々の記帳と資金繰り表の更新をあわせて行う運用にしておくと、最新の資金状況を常に把握しやすくなります。
経理担当者だけでなく、経営者自身が定期的に数字を確認する時間を確保しておくことも大切です。
金融機関からの信用力強化につながる管理体制
金融機関は融資審査の際、決算書に記載された利益の金額だけでなく、営業活動によるキャッシュフローが安定してプラスを維持できているかどうかを重視する傾向があります。本業でしっかりと現金を生み出せている企業は、借入金の返済能力が高いと判断されやすいためです。
資金繰り表やキャッシュフロー計算書を日頃から整備し、金融機関から求められた際にすぐに提示できる体制を整えておくことは、信頼関係を築くうえでも役立ちます。
資金の使いみちや今後の返済計画を、数字にもとづいて具体的に説明できる経営者ほど、融資の相談や条件交渉を有利に進めやすくなる傾向があります。決算期以外のタイミングでも定期的に試算表を共有するなど、日頃からのコミュニケーションを重ねておくことも、信用力を積み上げるうえで効果的です。
余剰資金の有効活用と留意点
キャッシュフロー管理を徹底し、資金繰りに一定の余裕が生まれてきたら、その資金をどのように活用するかも、経営判断における重要なテーマになります。設備投資や人材採用など、事業の成長に向けて再投資する方法のほか、将来の急な資金需要に備えて内部留保として確保しておく方法もあります。
余剰資金をそのまま寝かせたままにするのではなく、事業投資や運転資金への備えとバランスを取りながら、目的に応じて計画的に活用していく視点を持つことが、一時的な資金繰りの改善にとどまらない、健全なキャッシュフロー経営を実現するうえで欠かせません。
次章では、こうした余剰資金の活用方法のひとつとして、地域社会への貢献につながる選択肢を紹介します。
健全なキャッシュフロー経営と企業の社会的な資金活用

キャッシュフロー管理を積み重ね、資金繰りに余裕が生まれてきた企業には、事業への再投資だけでなく、社会貢献という形で資金を活かすという選択肢もあります。
資金繰りに余裕が生まれた際の資金の活かし方
日々のキャッシュフロー管理を積み重ね、手元資金に一定の余裕が生まれてきた企業は、その資金の活かし方を改めて検討するタイミングを迎えます。事業拡大のための設備投資や人材採用に充てることは、もちろん有力な選択肢のひとつですが、それだけがすべてではありません。
近年では、余剰資金の一部を活用して地域社会や自治体の課題解決を支援する取り組みを通じて、企業のブランドイメージや社会的な信頼を高める動きも広がっています。こうした取り組みは、取引先や採用候補者など社外のステークホルダーに対して、自社の経営姿勢を伝える機会にもなります。
手元の現預金を大きく減らすことなく、無理のない範囲で取り組める方法として、企業版ふるさと納税を活用する企業も増えてきています。資金使途を柔軟に選べる点も、事業投資と社会貢献を両立させたい企業にとって取り入れやすい理由のひとつです。
企業版ふるさと納税を活用した地域貢献と税負担軽減
企業版ふるさと納税は、企業が地方自治体の地方創生プロジェクトに寄附を行うことで、寄附額の一部について法人関係税から税額控除を受けられる制度です。損金算入の効果とあわせることで、最大で寄附額の約9割にあたる税負担の軽減効果が期待できるとされています。
1回あたりの寄附額は10万円以上とされているほか、本社が所在する自治体など対象外となる自治体があるなど、活用にあたってはいくつかの要件を確認しておく必要があります。
手元資金への影響を大きく抑えながら地域貢献に取り組める仕組みとして、キャッシュフロー管理によって資金繰りに余裕が出てきたタイミングで検討する企業が増えています。
専門プラットフォームを利用した手続き効率化
企業版ふるさと納税を初めて活用する場合、自社の意向に合った寄附先自治体を探すことや、必要書類を準備することなど、実務担当者にとって負担となる手続きが少なくありません。
専門プラットフォームでは、企業の意向に合った寄附先自治体とのマッチングから、必要書類の準備といった手続きのサポートまで一括して対応してもらえます。
担当者の工数削減や手続きミスの防止につながるため、初めて活用する企業や、経理担当者の負担軽減を図りたい企業には、特に効果的な選択肢といえるでしょう。
日々のキャッシュフロー管理によって生まれた余剰資金を、地域貢献という形で有効に活かしたいと考える企業は、こうした専門プラットフォームのサポート体制もあわせて検討するとよいでしょう。
関連ページ:企業版ふるさと納税とは?メリット・デメリットを解説!
まとめ
キャッシュフローは、決算書上の利益とは異なる、実際の現金の流れを示す指標であり、営業・投資・財務の3つの区分から企業の資金状況を多面的に把握することができます。
直接法・間接法によるキャッシュフロー計算書の作成方法や、売掛金・在庫・固定費・資金調達といった観点からの改善方法を理解し、日頃から資金繰り表でモニタリングする習慣を持つことが、黒字倒産を防ぎ、金融機関からの信用力を高め、安定した経営を続けていくことにつながります。
まずは自社のキャッシュフロー計算書や資金繰り表を見直すことから始め、営業活動によるキャッシュフローが継続的にプラスを維持できているかを確認してみましょう。
キャッシュフロー管理によって資金に余裕が生まれた際は、事業への再投資に加えて、企業版ふるさと納税のような社会貢献の形での資金活用も、選択肢のひとつとして検討してみてはいかがでしょうか。