自治体とは?地方公共団体との違いや種類・役割をわかりやすく解説
「自治体」という言葉は日常的によく耳にしますが、「地方公共団体」との違いを正確に説明できる方は少ないのではないでしょうか。自治体は、住民にもっとも身近な行政の担い手として、戸籍や税務、教育、福祉、防災など暮らしに直結するサービスを提供しています。
本記事では、自治体の定義や地方自治法上の位置づけ、種類、組織の仕組み、主な役割、そして自治体が抱える財源の課題までをわかりやすく解説します。企業と自治体の関わり方についても紹介しますので、ぜひ参考にしてください。
自治体とは?定義と地方自治法上の位置づけ
まずは「自治体」という言葉が何を指すのか、法律上の位置づけとあわせて整理しておきましょう。呼び方の違いや根拠法令を押さえておくと、以降の内容も理解しやすくなります。
「自治体」と「地方公共団体」「地方自治体」の呼称の違い
「自治体」「地方自治体」「地方公共団体」という3つの呼び方は、いずれもほぼ同じ意味で使われています。法令上の正式名称は「地方公共団体」で、地方自治法をはじめとする法律の条文では一貫してこの表記が用いられています。
一方、日常会話やニュース報道、自治体自身の広報物などでは「地方自治体」や、その略称である「自治体」という呼び方が広く使われる傾向にあります。行政文書と日常表現とで呼び方が使い分けられているイメージです。
つまり、これらの呼び方の違いは文脈や場面によるものであり、指している対象そのものに違いはありません。本記事でも文脈に応じて「自治体」「地方公共団体」という表記を使い分けますが、同じ意味だと理解しておけば十分です。
なお、都道府県や市区町村といった行政区分そのものと、そこに設置される「役所・役場」という組織を混同しがちですが、「自治体」は制度上の主体を指す言葉であり、役所はその事務を執行する機関という関係にあります。
自治体の法的根拠(地方自治法)
自治体の存在根拠は、日本国憲法第92条にさかのぼります。同条は「地方公共団体の組織及び運営に関する事項は、地方自治の本旨に基いて、法律でこれを定める」と規定しており、この「法律」にあたるのが地方自治法です。
地方自治法第1条は、地方自治の本旨に基づいて地方公共団体の組織・運営に関する事項の大綱を定めることを目的として掲げています。
地方自治の本旨とは、住民自身の意思に基づいて地域の行政を行う「住民自治」と、国から独立した団体が自らの意思と責任で行政を行う「団体自治」という2つの考え方から成り立つとされています。
さらに地方自治法第1条の2第2項では、国と地方公共団体の役割分担の原則が示されており、住民に身近な行政はできる限り自治体が担うという考え方が明文化されています。
国は外交や防衛など国全体に関わる事務を担い、住民に密着した行政サービスは自治体が担当するという役割分担が、この条文によって法的に裏付けられているのです。
このように自治体は、憲法と地方自治法という2つの法的根拠に支えられた存在であり、単なる行政区分ではなく、住民自治を実現するための制度的な仕組みとして位置づけられています。
国と自治体の関係・権限の違い
国と自治体の関係を理解するうえで欠かせないのが、「自治事務」と「法定受託事務」という2つの事務区分です。自治事務とは、自治体が自らの判断と責任で実施する事務を指し、まちづくりや福祉サービス、学校教育、都市計画の多くがこれにあたります。
国からの関与は限定的で、地域の実情に応じて自治体が主体的に制度設計や運用を行うことができます。一方、法定受託事務は、本来は国が果たすべき役割に関わる事務でありながら、法令に基づいて自治体が代行しているもので、旅券(パスポート)の発給や国政選挙の管理、戸籍事務などが代表例です。
この場合、国は自治体に対して一定の関与を行うことができますが、あくまで法令に基づいた範囲内に限られます。かつては国の指揮監督が広く及ぶ「機関委任事務」という仕組みが存在し、自治体は国の下請け的な立場に置かれていました。
しかし2000年の地方分権一括法施行によってこの仕組みは廃止され、事務は自治事務と法定受託事務に整理し直されました。これにより国と自治体は上下・主従の関係から、対等・協力の関係へと大きく転換しています。
このような事務区分の存在は、自治体が単に国の指示を実行する組織ではなく、独自の判断で地域運営を行う主体であることを示しています。
自治体の種類(普通地方公共団体と特別地方公共団体)
自治体にはいくつかの種類があり、それぞれ担う役割や権限の範囲が異なります。ここでは代表的な分類を、規模や制度上の位置づけとあわせて見ていきましょう。
都道府県と市区町村(普通地方公共団体)
自治体の基本形が「普通地方公共団体」で、都道府県と市区町村がこれにあたります。普通地方公共団体は、日本国憲法第92条・第94条および地方自治法を根拠として、全国どの地域にも共通して存在する行政単位です。
特定の目的のために限定的に設置される特別地方公共団体とは異なり、包括的な行政権限を持つ点が特徴です。都道府県は広域的な行政を担う役割があり、道路・河川の整備、警察行政、保健医療政策の策定、産業振興の広域調整など、市区町村単独では対応が難しい事務を担当します。
市区町村は住民にもっとも近い基礎自治体として、戸籍・住民登録、ごみ収集、上下水道の維持管理、公立学校の運営、子育て支援、高齢者福祉など、日々の暮らしに直結する事務を担当します。
この都道府県と市区町村による二層構造は、広域的な調整が必要な業務と、住民に密着したきめ細かな対応が必要な業務とを役割分担することで、国全体の行政を効率よく機能させる仕組みとして成り立っています。
特別区・一部事務組合など(特別地方公共団体)
普通地方公共団体に対し、特定の目的のために設けられているのが「特別地方公共団体」です。代表例が「特別区」で、東京都23区に限定して認められている制度です。特別区は市とほぼ同等の自治権を持ち、独自に区長・区議会を設置し、住民サービスの多くを独立して提供しています。
ただし上下水道や消防など一部の事務は東京都が広域的に担う形が取られており、通常の市とは異なる仕組みになっています。また、複数の市町村が共同でごみ処理や消防、し尿処理などの事務を行うために設立する「一部事務組合」も特別地方公共団体の一種です。
単独の自治体では非効率になりがちな施設整備や運営を、近隣自治体が共同で行うことでコストを抑える狙いがあります。さらに、山林や、ため池、用水路などの財産を管理するために設けられる「財産区」も特別地方公共団体に含まれます。
財産区は全国に約4,000存在するとされ、市町村合併の際に、旧村などが持っていた財産の管理主体として残されるケースが多く見られます。これらは、単独の自治体では対応しづらい特定の事務や財産管理を、地域単位で効率的に処理するための補完的な仕組みといえます。
政令指定都市・中核市など規模による違い
市町村の中でも、人口規模に応じてより大きな権限が与えられる仕組みがあります。「政令指定都市」は人口50万人以上の市が政令によって指定されるもので、2025年時点で全国に20市が指定されています。
都道府県とほぼ同等の権限を持ち、保健所の設置、都市計画の決定、児童相談所の設置など、通常の市よりも幅広い事務を自ら行うことができます。行政区を設置できる点も大きな特徴です。「中核市」は人口20万人以上の市が指定対象で、全国62市が該当します。
環境衛生に関する事務や都市計画に関する事務など、政令指定都市に準じた権限の一部を持ちますが、行政区の設置はできません。
かつては人口20万人以上の市を対象とした「施行時特例市」という区分もありましたが、2015年の制度改正で新規指定は廃止され、既存の該当市(23市)に限って経過措置として権限が維持されています。
このように自治体は、人口や行政需要の規模に応じて段階的に権限が拡大していく仕組みになっており、地域の実情に合わせた柔軟な行政運営を可能にしています。
自治体の組織と仕組み
自治体は、住民の代表によってどのように運営されているのでしょうか。国とは異なる自治体特有の組織の仕組みを見ていきましょう。
首長と議会による二元代表制
自治体の大きな特徴のひとつが「二元代表制」です。これは、首長(都道府県知事や市区町村長)と議会議員を、それぞれ住民が直接選挙で選出する仕組みを指します。首長と議会議員のどちらも住民から直接信任を受けているため、双方が対等な立場で自治体運営に関わることになります。
国の場合、内閣総理大臣は国会議員の中から国会が指名する「議院内閣制」が採用されていますが、自治体では首長と議会議員がそれぞれ独立して住民から信任を受ける点が大きく異なります。
首長は予算編成や条例案の提出、行政組織の指揮監督といった執行権限を持ち、議会は条例の制定・改廃や予算の議決、決算の認定などを通じて首長の行政運営をチェックする役割を担います。
首長は議会が議決した内容に異議がある場合、再議に付すことができるなど、双方には一定の牽制手段も用意されています。この相互のけん制と均衡の関係によって、一方の権力が突出することを防ぎつつ、住民の意思がより反映されやすい行政運営が目指されているのです。
自治体の主な部署・業務分担
自治体の内部組織は、担当する業務ごとに部署が分かれています。
一般的には、企画立案や広報を担う総務・企画部門、税の賦課徴収を担う税務部門、住民の福祉や子育て支援、高齢者・障がい者支援を担う福祉部門、道路や公園、上下水道などの都市基盤整備を担う都市整備部門、地域産業の振興や観光施策を担う産業振興部門などが設置されています。
また、教育行政については首長から独立した執行機関として「教育委員会」が置かれており、政治的中立性を保ちながら学校運営や社会教育、文化財保護などを所管しています。
同様に、選挙管理委員会や監査委員など、首長からの独立性が求められる分野には専門の行政委員会が設置されている点も特徴です。
これらの部署・委員会が互いに連携しながら、住民サービスの提供から地域振興、防災対策、教育の充実まで幅広い業務を分担して担っているのが、自治体組織の基本的な姿です。規模の大きな自治体ほど部署の数も専門性も細分化される傾向にあります。
自治体の主な役割・業務
自治体は具体的にどのような業務を担っているのでしょうか。ここでは主な役割を3つの観点から整理して紹介します。
住民サービス(福祉・教育・インフラ整備)
自治体の中心的な役割が、住民の暮らしを支えるサービスの提供です。戸籍や住民票、印鑑登録証明といった各種証明書の発行、ごみ収集・リサイクルの実施、上下水道の整備・維持管理といった生活インフラの提供など、日常生活に欠かせないサービスを担っています。
教育の分野では、公立小中学校の設置・運営、就学援助制度の実施、保育所や認定こども園の整備といった子育て支援策を展開しています。福祉の分野では、高齢者向けの介護サービス基盤の整備、障がい者への支援、生活保護の実施など、生活に困難を抱える住民を支える仕組みを提供しています。
こうした住民サービスは、地方自治法が掲げる「住民の福祉の増進」という目的を、日々の業務として具体化したものであり、自治体の存在意義そのものといえるでしょう。
これらのサービスの多くは、住民が意識することなく日常的に利用しているものばかりですが、その裏側では自治体職員による予算編成やサービス水準の維持、制度改正への対応といった継続的な業務が積み重ねられています。
人口構成やライフスタイルの変化に応じて、求められるサービスの内容も年々変化しており、自治体には柔軟な対応力が求められています。
地域経済の振興・企業支援
自治体は地域経済の振興にも重要な役割を果たしています。地元企業への補助金・助成金の提供、創業を目指す事業者への相談窓口の設置や資金面での支援制度の整備など、企業活動を後押しする施策を数多く展開しています。
企業誘致にも積極的に取り組んでおり、工業団地の整備や税制優遇措置の導入によって、域外からの企業進出を促す自治体も少なくありません。
背景には、地域経済が活性化し企業が成長すれば、雇用の維持・拡大や税収の増加につながり、結果としてより充実した住民サービスの提供が可能になるという狙いがあります。
また、観光振興や特産品のブランド化支援、農林水産業の担い手育成といった、地域資源を活かした経済活性化の取り組みも、自治体が主体となって進める重要な業務のひとつです。
近年では、こうした従来型の産業振興策に加えて、ふるさと納税やクラウドファンディングなど、外部からの資金や関心を呼び込みながら地域経済を活性化させる手法も広がっており、企業や個人との連携のあり方も多様化しています。
防災・危機管理
近年ますます重要性を増しているのが、防災・危機管理の分野です。自治体は災害対策基本法に基づき地域防災計画を策定し、ハザードマップの作成・周知、避難所の指定・運営体制の整備、防災訓練の実施など、住民の生命と財産を守るための備えを平時から進めています。
災害発生時には災害対策本部を設置し、避難情報の発令、避難所運営、被災者支援、応急復旧作業の調整など、初動対応から復旧・復興までの一連のプロセスを担う中心的な役割を果たします。
地震や豪雨、台風といった自然災害が頻発する近年、自治体には災害対応力の強化とあわせて、SNSなどを活用した住民への迅速な情報伝達、要配慮者への避難支援体制の充実、近隣自治体との広域連携の強化などが求められています。
こうした防災対応は、自治体が担う数ある業務の中でも特に住民の安全に直結する、重要性の高い分野だといえます。防災力の強化には財政的な裏付けも欠かせず、限られた予算の中でいかに実効性のある対策を講じるかが、多くの自治体にとって共通の課題となっています。
自治体が抱える財源の課題
住民サービスを支える自治体ですが、その運営を支える財源には大きな課題があります。ここでは自治体が抱える財政上の課題を見ていきましょう。
地方交付税・地方税だけでは賄えない財政事情
自治体の主な収入源は、住民税や固定資産税などの「地方税」と、国から交付される「地方交付税」です。地方交付税は、自治体間の財政力の格差を是正するために国が使途を特定せずに配分する仕組みで、税収の少ない自治体でも一定水準の行政サービスを提供できるよう支える役割を持っています。
しかし多くの自治体では、地方税収だけで行政サービスに必要な費用をまかなうことができず、地方交付税や国庫支出金、地方債といった依存財源に頼らざるを得ないのが実情です。
総務省が公表する地方財政白書によれば、地方の借入残高は100兆円を超える規模で推移しており、自治体財政は決して余裕のある状況とはいえません。
人口減少や少子高齢化が進む地域ほど税収基盤が弱まる一方で、高齢者福祉の充実や公共インフラの老朽化対策、防災対策の強化といった行政需要は年々増加を続けています。
このように、収入の伸び悩みと支出の増加という2つの圧力が同時に進行していることが、多くの自治体に共通する財源不足の構造的な背景となっています。特に人口規模の小さな自治体ほどこの傾向は顕著で、自主財源の確保が経営上の重要な課題として位置づけられるようになっています。
自主財源確保の取り組みとしてのふるさと納税
こうした財政状況の中、自治体は地方税・地方交付税といった従来の財源以外に、「自主財源」を確保する取り組みにも力を入れています。その代表例が、個人が実施する「ふるさと納税」制度です。
ふるさと納税は、自治体への寄附を通じて住民税や所得税の控除を受けられる制度で、寄附を受けた自治体にとっては、使途を比較的自由に選べる貴重な自主財源のひとつとなっています。返礼品を通じた地場産業の振興にもつながることから、多くの自治体が積極的に活用しています。
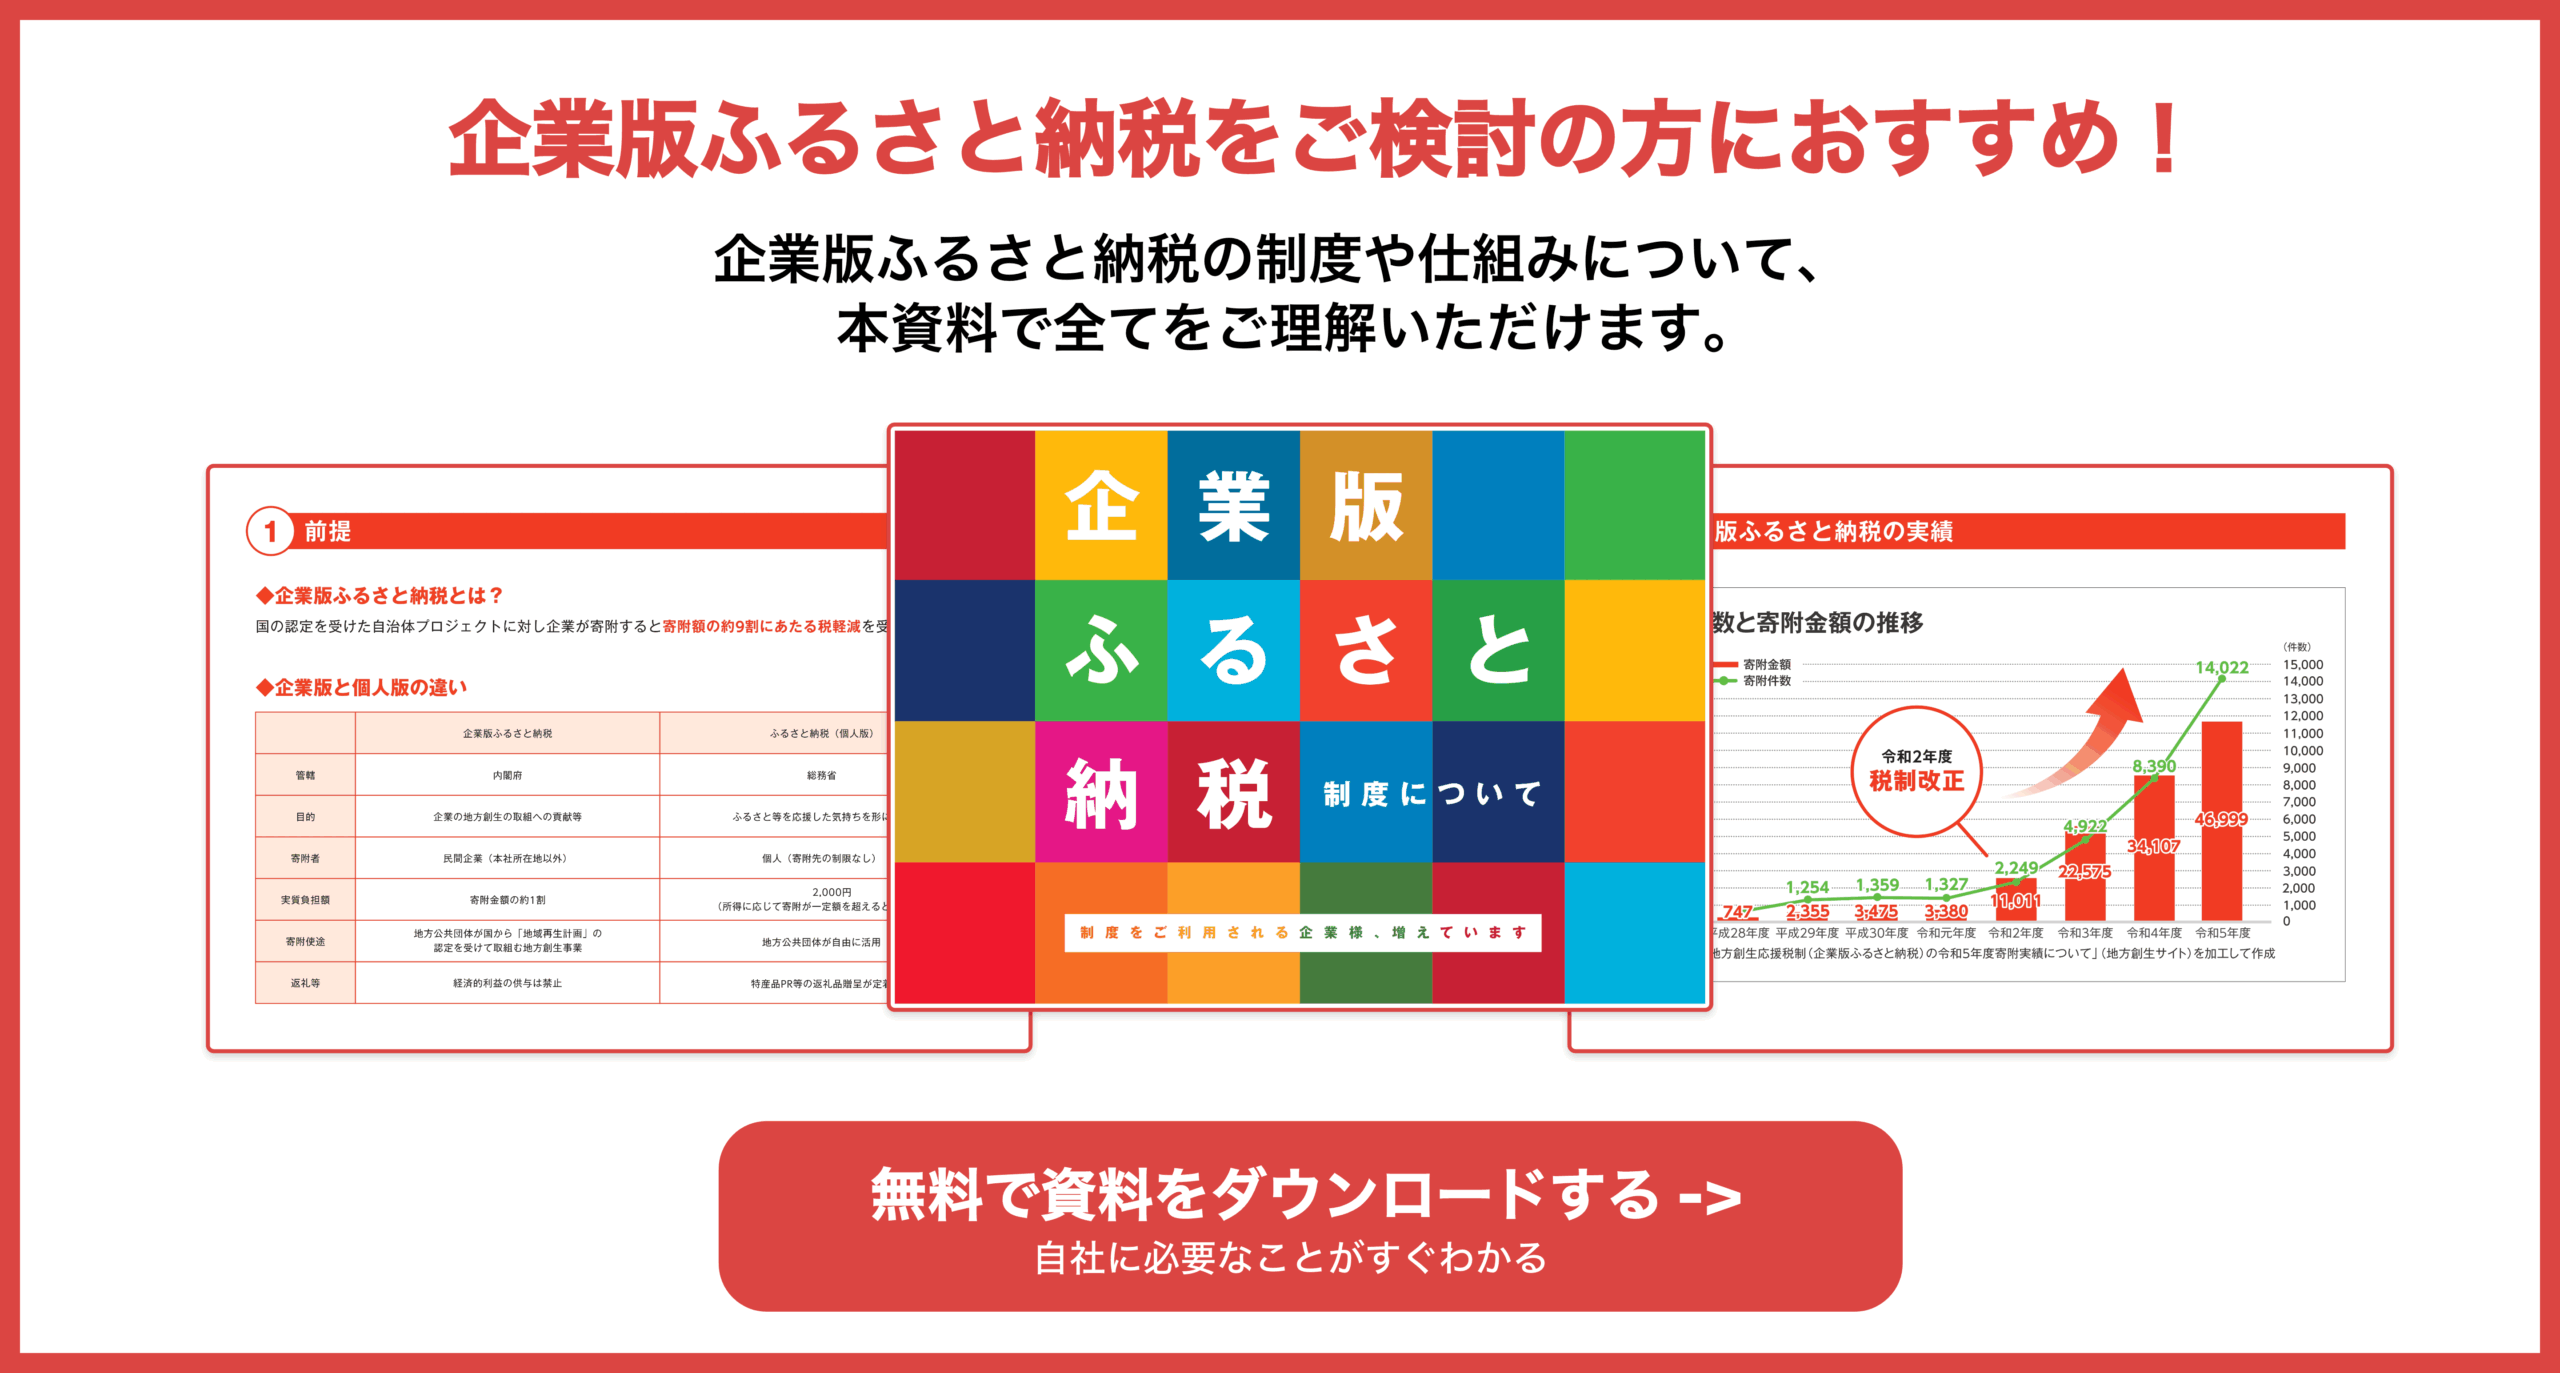
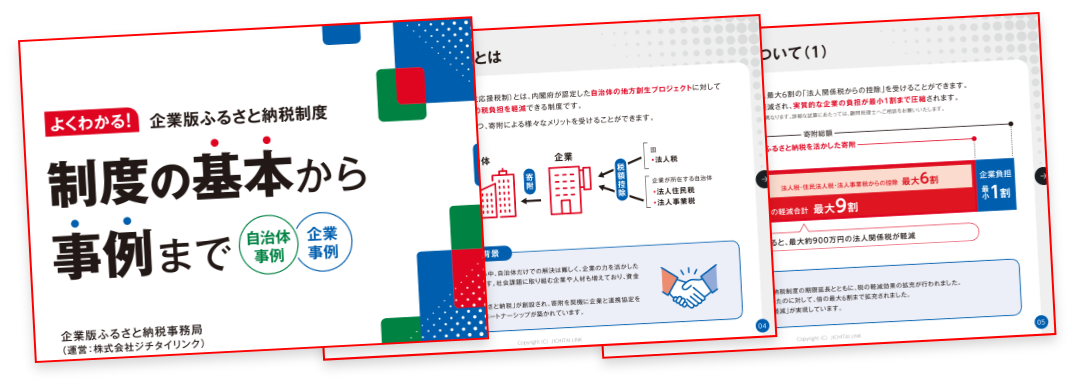
近年は個人による寄附に加えて、企業が地方創生の取り組みを支援する「企業版ふるさと納税」の活用も広がりを見せています。
企業版ふるさと納税は、国が認定した地方創生プロジェクトに企業が寄附を行う仕組みで、自治体にとっては特定の政策課題の解決に直結する資金を確保できるという利点があります。
限られた財源の中で住民サービスの質を維持・向上させていくために、自治体はこうした多様な形での外部からの支援を積極的に模索している段階にあるといえるでしょう。
関連ページ:企業版ふるさと納税とは?メリット・デメリットを解説!
自治体を理解した上での企業と自治体の関わり方

ここまで見てきたように、自治体は財源面でさまざまな課題を抱えながら住民サービスを支えています。こうした自治体を、企業はどのように支えることができるのでしょうか。
補助金・入札だけでない、企業からの支援の形
企業と自治体の関わり方というと、公共工事の入札や補助金の受給、指定管理者制度への参加といった側面がまず思い浮かぶかもしれません。しかし、自治体が抱える財源不足の課題に対して、企業がより直接的に貢献できる仕組みも用意されています。その代表例が「企業版ふるさと納税」です。
これは、企業が国の認定を受けた地方創生プロジェクトに寄附を行うことで、自治体の取り組みを資金面から支援できる制度です。公共工事の入札や補助金の受給といった従来型の関わり方とは異なり、企業が自ら支援したい地域課題やプロジェクトを選び、資金面から地域を後押しできる点が特徴です。
企業のCSR活動やSDGsへの取り組みの一環として活用する動きも広がっています。自治体側にとっても、入札や許認可とは切り離された形で企業からの資金を受け入れられるため、公平性を保ちながら地域課題の解決に取り組める仕組みとして評価されています。
企業と自治体、双方にとって無理のない関わり方を実現できる点が、この制度が広がりを見せている理由のひとつです。
企業版ふるさと納税を通じた地域貢献と税負担軽減
企業版ふるさと納税を活用すると、寄附を行った企業は法人関係税から税額控除を受けられ、損金算入とあわせて寄附額の最大約9割にあたる税負担の軽減効果が期待できます。
寄附先は本社が所在する自治体以外の 全国の認定地方創生プロジェクトの中から、自社の経営理念やCSR方針に合った取り組みを選ぶことができます。子育て支援、防災対策、環境保全、産業振興など、プロジェクトのテーマは多岐にわたります。
なお、企業版ふるさと納税では、寄附の代償として補助金の交付や入札における優遇など経済的な利益を受け取ることが法律で禁止されています。あくまで地域への貢献を目的とした制度である点を理解したうえで活用することが重要です。
こうした制約がある一方で、寄附を通じて自治体や地域住民との関係が深まることは、企業にとって金銭的な利益とは異なる形での価値につながります。地域社会との信頼関係の構築は、長期的な事業展開やブランドイメージの向上にも寄与すると考えられます。
専門プラットフォームを利用した寄付先自治体選び・手続き効率化
企業版ふるさと納税を活用する際は、自社の方針に合った寄附先自治体・プロジェクトの選定、必要書類の準備、自治体とのやり取りなど、いくつかの手続きが発生します。
はじめて活用する企業や、経理・総務部門の担当者が本来の業務と兼務でこれらの対応にあたる企業にとっては、こうした手続きの負担が導入のハードルになることも少なくありません。そうした場合に活用したいのが、企業版ふるさと納税を専門に扱うプラットフォームです。
専門プラットフォームでは、企業の意向に合った寄附先のマッチングから、必要書類の準備まで、手続きのサポートを一括して受けられます。担当者の工数削減や手続きミスの防止につながるため、自治体への理解を地域貢献につなげたい企業にとって、有効な選択肢のひとつとなるでしょう。
特に、はじめて企業版ふるさと納税に取り組む企業や、担当者の少ない中堅・中小企業にとっては、専門知識を持つプラットフォームのサポートを受けられることが、導入のハードルを下げる大きな要因になります。
関連ページ:企業版ふるさと納税の仕組みとは?利用がおすすめの企業の特徴を解説!
まとめ
本記事では、自治体の定義や地方自治法上の位置づけ、種類、組織の仕組み、主な役割から財源の課題までを解説しました。自治体は住民にもっとも身近な行政主体として、暮らしを支える幅広いサービスを担っていますが、その財源には多くの構造的な課題も存在します。
企業版ふるさと納税をはじめとした企業からの支援は、そうした自治体の課題解決を後押しする選択肢のひとつです。自治体への理解を深め、地域とのより良い関わり方を検討するきっかけとしていただければ幸いです。