2026年の増税はいつから?防衛特別法人税など主な変更点と企業の対応策
「2026年は増税の年」とニュースで語られることが増えていますが、実際にどの制度がいつから始まり、どこまで進んでいるのかを正確に把握している方は多くありません。
防衛特別法人税や子ども・子育て支援金のように2026年4月からすでに始まっている制度もあれば、防衛特別所得税のように2027年からの制度も予定されています。本記事執筆時点(2026年9月)で確認できた情報を基に、増税の現状と企業が取れる対応策を整理します。
読み進める時点での最新情報も併せて確認しながら、参考にしてください。
2026年に予定される主な増税・負担増

2026年度税制改正では、防衛力強化の財源確保や子育て支援の拡充を目的に、複数の増税・負担増が実施されています。
すでに始まっている制度と、これから始まる制度が混在しているため、本記事執筆時点(2026年9月)で確認できた情報をもとに、時期を整理しながら主な変更点を確認していきましょう。個人だけでなく企業にも関わる項目が多く含まれている点も、あらかじめ押さえておきたいポイントです。
防衛特別法人税(2026年4月〜)
防衛特別法人税は、防衛力強化のための財源を確保する目的で創設された新しい付加税です。2026年(令和8年)4月1日以後に開始する事業年度から課税対象となっており、本記事執筆時点(2026年9月)ではすでに施行されています。
課税の仕組みは、基準法人税額から年500万円の基礎控除を差し引いた金額に4%を乗じるというものです。法人税を納めるすべての法人が対象ですが、基礎控除により、法人税額が500万円以下の企業では実質的な負担は発生しにくい仕組みです。
すでに2026年4月以降に開始した事業年度の決算・申告を進めている企業にとっては、決して先の話ではなく、現在進行形で対応が求められている制度だといえます。
株式会社のほか医療法人や一般社団法人なども対象となるため、業種を問わず幅広い法人が影響を受ける点も押さえておきたいポイントです。
子ども・子育て支援金(2026年4月〜)
子ども・子育て支援金は、子育て世帯への給付拡充などの財源として2026年4月から徴収が始まった制度で、こちらも本記事執筆時点(2026年9月)ではすでに施行されています。
健康保険料に上乗せする形で徴収される仕組みのため、会社員であれば毎月の給与から差し引かれる保険料が増える形になります。
負担額は加入している医療保険の種類や本人の所得によって異なり、月々数百円程度とされるケースが多く紹介されていますが、正確な金額は加入先の保険者からの案内や、健康保険組合・全国健康保険協会などの公表資料で確認する必要があります。
企業側では、給与計算システムの改修や、従業員から問い合わせがあった際に説明できるよう社内周知資料を整えておくことなど、実務対応がすでに始まっています。
制度の目的自体は少子化対策の財源確保にあるため、負担増を単純なコスト増としてだけでなく、社会全体の課題として説明できるようにしておくことも大切です。
たばこ税・酒税・出国税の見直し
たばこ税については、2026年は加熱式たばこを中心に段階的な引き上げが進められており、2027年度以降は紙巻きたばこも含めた税率改正が複数年にわたって予定されています。
出国税(国際観光旅客税)は、2026年7月から1人あたり1,000円から3,000円への引き上げが実施され、本記事執筆時点(2026年9月)ではすでに新しい税額が適用されています。
酒税については、種類ごとの税率格差を段階的に均一化する見直しが数年前から続いており、2026年時点でも段階的な変更の途中にあります。
いずれも実施時期や税率は改正の進み具合によって変わる可能性があるため、旅行やイベントの予算を組む際、また社内の出張・接待関連の費用を見積もる際には、最新の公表情報を確認することが大切です。
防衛特別法人税・防衛特別所得税の内容
防衛力強化の財源として創設された「防衛特別税」には、法人向けの防衛特別法人税と、個人向けの防衛特別所得税があります。名称は似ていますが、開始時期や仕組み、そして本記事執筆時点で確定しているかどうかも異なるため、それぞれ分けて確認しておくことが重要です。
防衛特別法人税の対象・税率
防衛特別法人税は、法人税の納税義務を負うすべての法人を対象とする付加税です。税率は基準法人税額に対して4%で、そこから年500万円の基礎控除を差し引いた額が課税対象になります。
たとえば基準法人税額が600万円の法人であれば、(600万円-500万円)×4%=4万円が防衛特別法人税として課される計算です。
中小企業への配慮から基礎控除が設けられているため、法人税額が500万円以下(所得ベースでおおむね2,400万円以下が目安とされています)の企業では、実質的な負担増は生じにくい仕組みになっています。
2026年4月1日以後に開始する事業年度から適用されており、本記事執筆時点(2026年9月)ではすでに施行済みの制度であり、対象企業では実際に申告・納税の実務が動き始めています。
防衛特別所得税の開始時期はいつから
個人向けの防衛特別所得税については、本記事執筆時点(2026年9月)で確認できた公表情報によれば、2027年1月からの開始が予定されており、2026年9月時点ではまだ施行されていません。
所得税額に対して1%の付加税が課される一方、東日本大震災の復興財源として課されている復興特別所得税の税率が2.1%から1.1%に引き下げられるため、開始当初は個人の負担が実質的に相殺される設計とされています。
ただし、復興特別所得税の課税期間そのものは延長される形になるため、長期的にみると国民負担は増加する可能性があると指摘されています。
開始時期や税率の詳細は、今後の政省令の公表内容によって変更される可能性もあるため、確定情報は国税庁や財務省の公表資料で随時確認することをおすすめします。
特に、法人向けの防衛特別法人税がすでに施行されているのに対し、個人向けの防衛特別所得税はまだ施行前という段階の違いを混同しないよう注意が必要です。
法人・個人それぞれへの影響
法人にとっては、防衛特別法人税により法人税の実効負担が実質的に引き上げられた状態が、2026年4月以降すでに続いています。特に、これまで法人税額が500万円を超える規模で利益を出してきた企業ほど、負担増を実感しやすい状況です。
決算のたびに追加で発生するコストとして意識しておくことが、今後の資金計画にも役立ちます。個人にとっては、防衛特別所得税が始まる2027年1月まで直接的な負担増はない見込みですが、復興特別所得税の減税幅が縮小した形で継続する点は覚えておく必要があります。
企業の経理・税務担当者は、法人側はすでに対応が始まっている一方、個人側は2027年からという開始時期のズレを踏まえたうえで、決算や年末調整、給与計算システムの改修などの実務対応を、それぞれのタイミングに合わせて早めに準備しておくことが望ましいでしょう。
従業員から給与や税金に関する質問を受けた際に、法人と個人で制度の開始時期が異なる点を説明できるようにしておくと、社内の混乱を防ぎやすくなります。
増税と合わせて見ておきたい負担軽減の動き
増税ばかりが注目されがちですが、同時期には家計や個人の負担を軽減する制度変更も進んでいます。企業の経営判断や、従業員から質問を受けた際の説明にも役立つよう、主な動きを本記事執筆時点(2026年9月)で確認できた範囲で整理しておきましょう。
年収の壁引き上げによる影響
いわゆる「年収の壁」は、2025年度から2026年度にかけて段階的に見直しが進められています。所得税の壁は2025年分から160万円に引き上げられ、令和8年分(2026年分)からは178万円への引き上げが適用されるものとして扱われています。
ただし、毎月の源泉徴収への反映は令和9年1月以降とされており、2026年中は年末調整で精算する形になる点に注意が必要です。
社会保険の106万円の壁についても、2026年10月から賃金要件が撤廃される方向で準備が進められており、本記事執筆時点(2026年9月)ではまだ施行前の段階です。
企業にとっては、パート・アルバイト従業員の働き方や社会保険加入状況に影響する変更のため、施行前の今のうちに早めの周知と制度対応を進めておくことが求められます。
制度が切り替わるタイミングでは、対象となる従業員が急に増えるケースも想定されるため、人事・給与担当部門との連携を前倒しで進めておくと安心です。
住宅ローン減税の延長
住宅ローン減税についても、2026年度税制改正で見直しが行われています。
本記事執筆時点(2026年9月)で確認できた情報によれば、住宅ローン減税については、令和8年度税制改正で適用期限が2030年12月31日まで延長され、省エネ性能の高い既存住宅の借入限度額引き上げ、子育て世帯等への上乗せ措置の対象拡充、床面積要件の緩和などが行われています。住宅の性能や入居年、世帯要件によって借入限度額や控除期間が異なるため、購入前に最新の制度内容を確認することが重要です。
子育て世帯・若者夫婦世帯向けの上乗せ措置も継続される方針とされていますが、具体的な限度額や適用条件の細部は制度の運用開始後に確定する部分もあるため、住宅の購入を検討する際は国税庁や国土交通省などの最新の公式情報を確認することが欠かせません。
企業としても、住宅関連の福利厚生制度や社宅制度を案内する際は、こうした改正動向を踏まえた説明が求められます。住宅購入を控えている従業員が多い企業では、社内の相談窓口やFP相談サービスを通じて、最新の制度内容を案内できる体制を整えておくことも一つの対応策になります。
NISA拡充
NISA(少額投資非課税制度)についても、2026年度以降にさらなる拡充が検討されています。
本記事執筆時点(2026年9月)で確認できた情報によれば、つみたて投資枠の年齢制限撤廃や、対象商品の拡充などが議論されており、家計の資産形成を後押しする方向性が示されています。
ただし、これらの内容は本記事執筆時点でも制度設計が確定していない部分を含むとされているため、実際に適用される時期や条件は、確定を待ってから金融庁の公表資料などで確認する必要があります。
増税と資産形成支援策が同時に進む中で、企業としても従業員への福利厚生や資産形成支援の情報提供の一環として、こうした動向を追っておく価値があるでしょう。社内研修やお知らせの形で最新情報を共有することは、従業員の税・資産形成リテラシー向上にもつながります。
増税が企業経営に与える影響
一連の増税・負担増は、企業の税負担やコスト構造にも直接的な影響を及ぼします。ここでは、経営者や経理担当者が押さえておきたい主なポイントを、本記事執筆時点(2026年9月)で確認できている状況を中心に整理します。
社会保険料負担の増加
子ども・子育て支援金の徴収開始や、社会保険の適用拡大(106万円の壁の撤廃など)により、企業が負担する社会保険料は今後も増加傾向が続くとみられます。社会保険料は労使で折半して負担する仕組みのため、従業員数が多い企業ほど、影響額も大きくなりやすい点に注意が必要です。
加えて、国民年金や介護保険の保険料率も見直しが続いており、給与計算・人件費予算への影響は複合的に広がっています。政府による激変緩和のための助成措置なども用意されていますが、あくまで一時的な支援であるため、中長期的にはコスト構造そのものの見直しが避けられないと考えられます。
人件費の中で社会保険料が占める割合は年々高まっており、単年度の予算だけでなく、複数年にわたる中期経営計画への組み込みが欠かせません。特に、労働集約型の事業を展開する企業では、社会保険料の増加が利益率に直接影響しやすいため、早い段階からのシミュレーションが重要になります。
法人税実効負担の増加
防衛特別法人税の創設により、これまで法人税率としては大きな変更がなかった企業にとっても、実質的な税負担は増加した状態が2026年4月以降すでに続いています。課税所得の水準によっては、法人税率の実質的な上乗せが法人税実効税率の1%程度に相当するとの指摘もあります。
特に、これまで税制優遇を積極的に活用してこなかった企業ほど、実効負担の増加を実感しやすい傾向があります。決算対応の観点では、税効果会計への影響や、法人税申告書(別表)の記載事項が増える点にも留意が必要です。
利益水準が高い企業ほど累積的な影響も大きくなるため、複数年度をまたいだ税負担のシミュレーションを行っておくことが望ましいでしょう。顧問税理士と連携しながら、防衛特別法人税を含めた実効税率の見通しを事前に共有しておくと、資金計画や投資判断にも活かしやすくなります。
人件費・採用への波及
社会保険料や税負担の増加は、企業の人件費計画にも波及します。従業員側の手取り額が変動することで、賃上げの必要性や採用市場での競争力にも影響が及ぶ可能性があります。
特に、パート・アルバイト従業員が多い業種では、年収の壁の見直しに伴う働き方の変化(勤務時間の調整など)が、人員配置や採用計画に直接影響するケースも想定されます。
求人市場では、社会保険料負担の増加分を織り込んだ賃金設計を行う企業も出てきており、対応の巧拙が採用力の差につながる可能性もあります。同業他社の対応状況を情報収集しておくことも、自社の賃金設計を検討するうえで参考になります。
企業としては、負担増を前提としたうえで、人件費全体の最適化や、税負担を軽減できる制度の活用を組み合わせて検討することが重要になっています。採用広報の場面でも、待遇や制度対応の丁寧さを伝えることが、負担増の時代における人材確保の差別化要因になり得ます。
負担増の時代に企業ができる対応

増税や社会保険料の負担増が続く中でも、企業が活用できる税制優遇制度や工夫は複数あります。ここでは、経営面で検討しておきたい主な対応策を、本記事執筆時点(2026年9月)で確認できている制度を中心に紹介します。
負担が増える一方の状況をただ受け止めるのではなく、活用できる制度を積極的に洗い出す姿勢が重要です。
税制優遇制度の活用
企業が負担増に対応する方法の一つが、既存の税制優遇制度を漏れなく活用することです。研究開発税制や賃上げ促進税制、中小企業向けの投資促進税制など、条件を満たせば税額控除や特別償却が受けられる制度は複数存在します。
防衛特別法人税のような新しい負担が加わる中では、こうした既存の優遇制度を見落としているだけで、実質的な負担がさらに重くなってしまう可能性があります。制度によっては適用期限や要件の見直しが行われることもあるため、毎年の税制改正情報を追いかけておくことも欠かせません。
顧問税理士や商工会議所などの専門家に定期的に相談し、自社が対象となる制度を洗い出しておくことが、負担増の時代を乗り切るための基本的な対応策になります。
国や自治体が公表している税制優遇の一覧・パンフレットを活用し、担当者自身が制度の全体像を把握しておくことも、見落としを防ぐうえで役立ちます。
損金算入を通じた負担軽減の選択肢
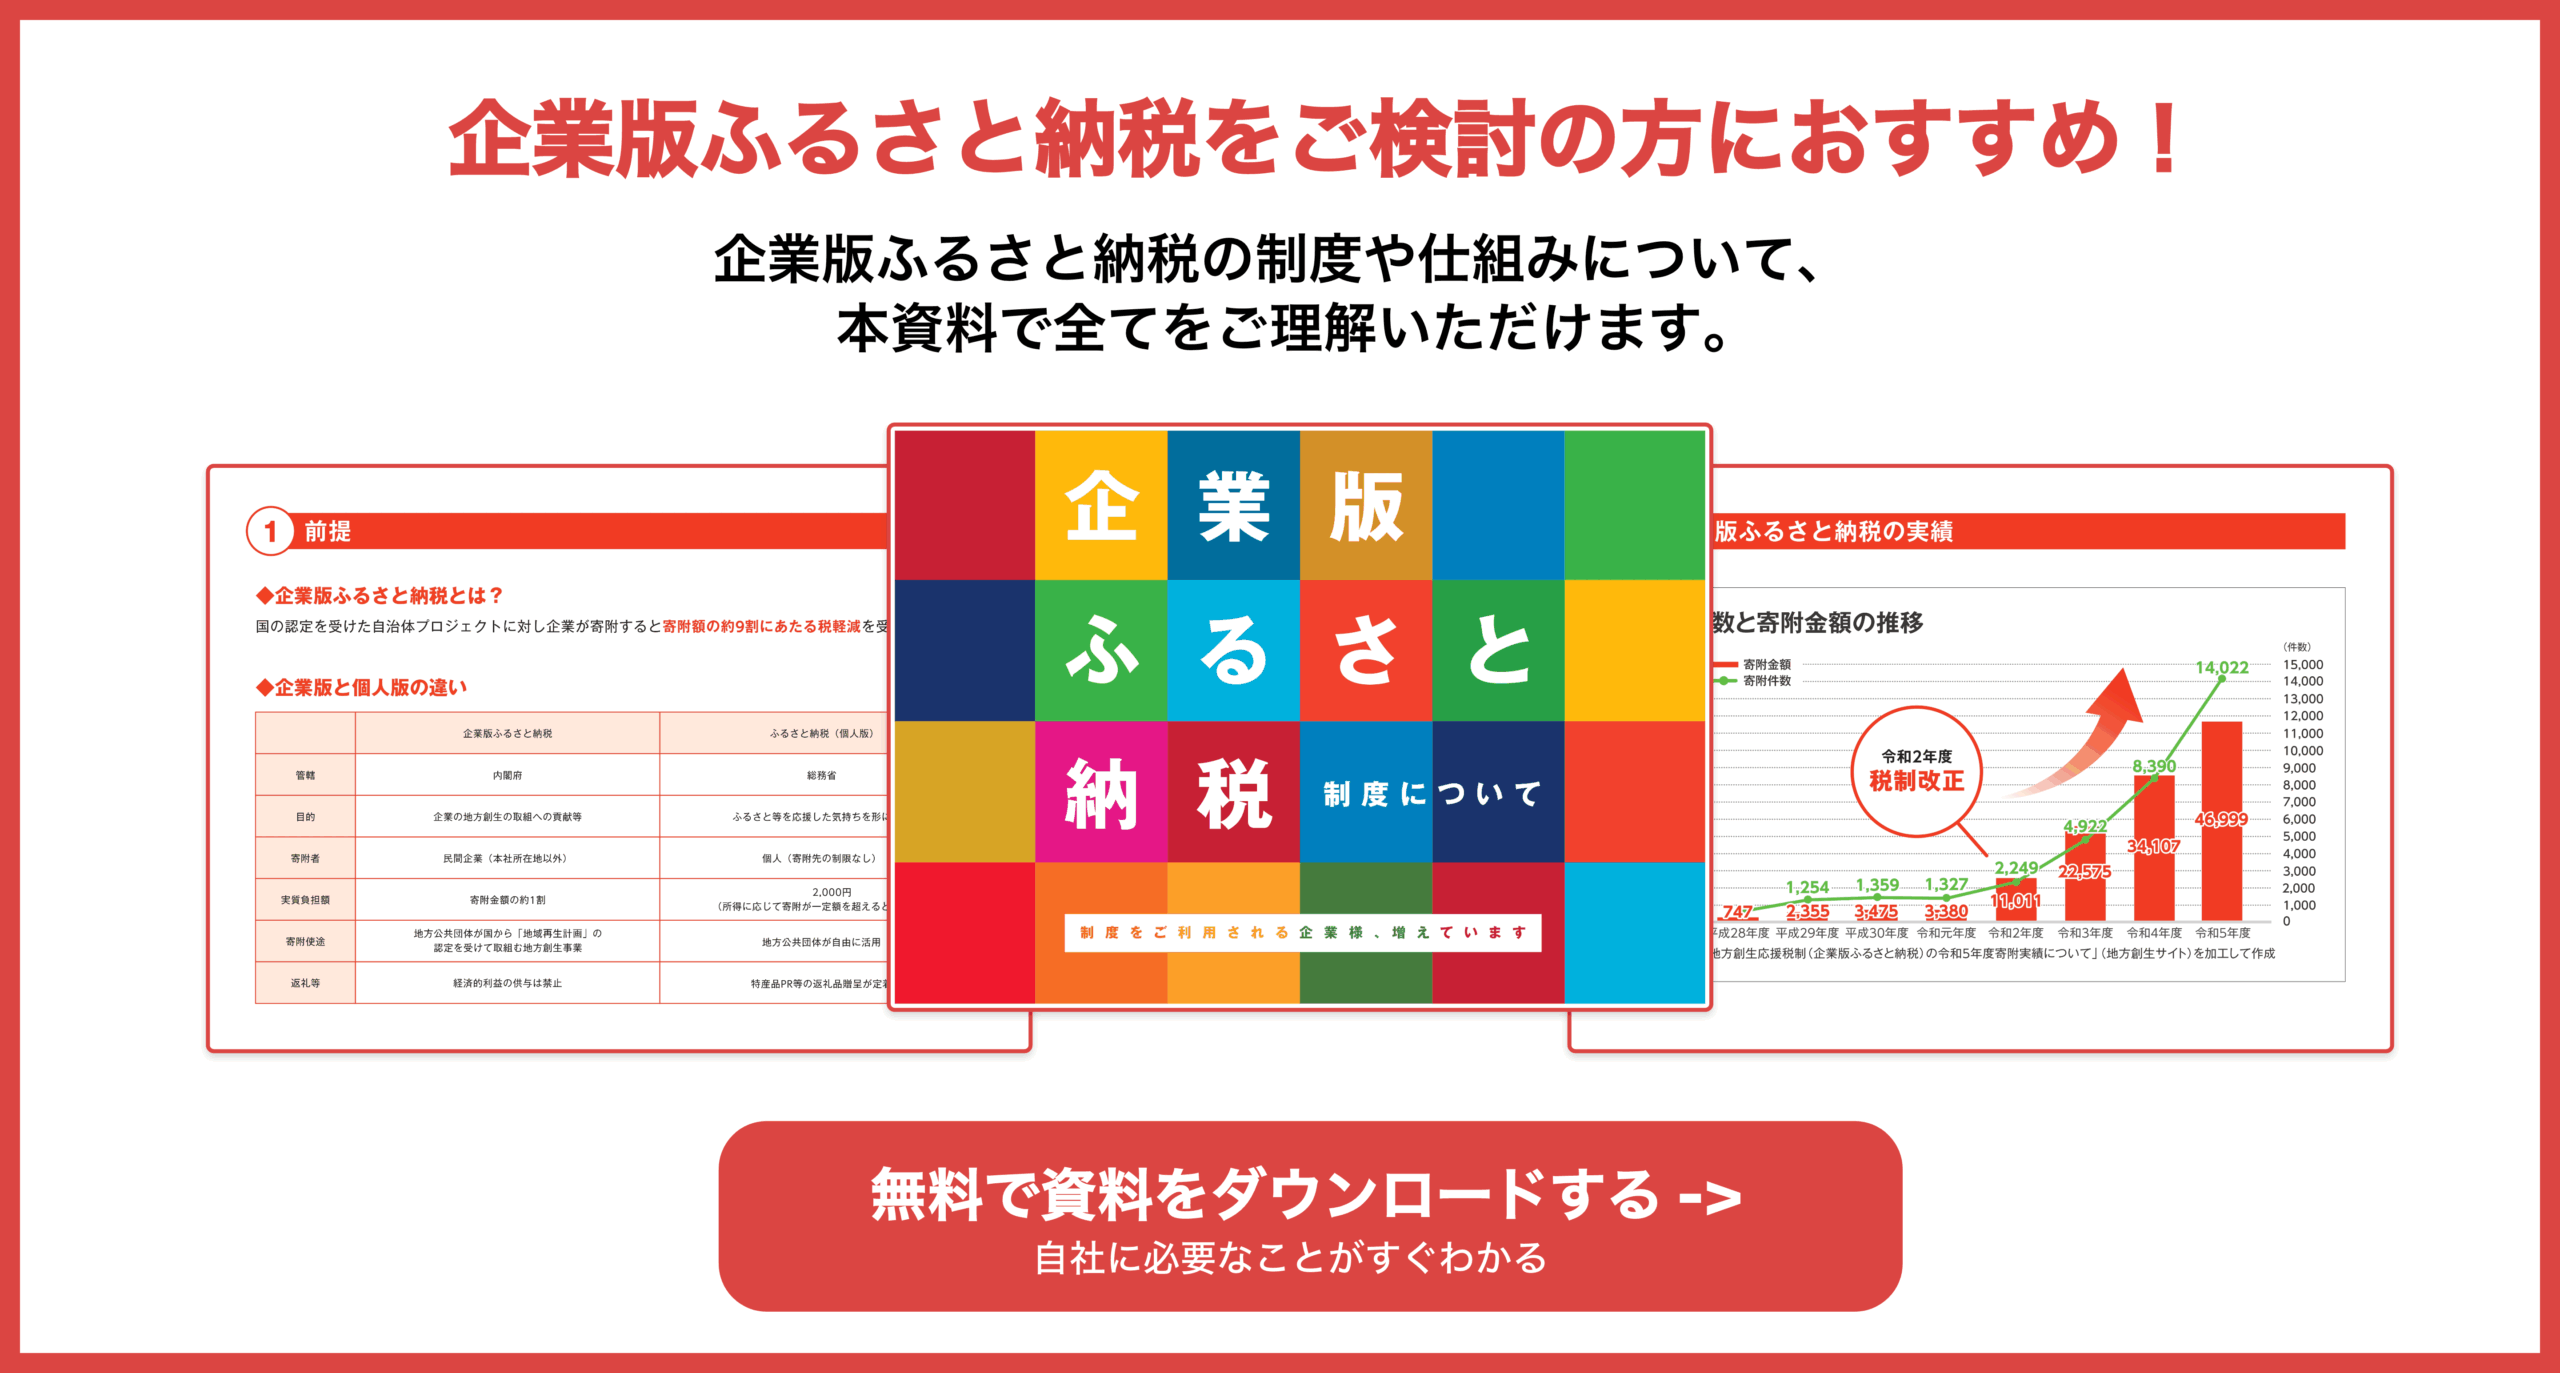
税負担を軽減する方法として、寄附金や特定の支出を損金算入できる仕組みを活用する選択肢もあります。たとえば、企業版ふるさと納税では、寄附額を全額損金算入できることに加え、法人住民税・法人税・法人事業税から寄附額の一部について税額控除を受けられます。損金算入による軽減効果と税額控除を合わせることで、最大約9割の税負担軽減が期待できます。 。
損金算入の仕組みを正しく理解し、自社の事業年度や利益計画に合わせて活用することで、負担増が続く局面でも、税負担をある程度コントロールしやすくなります。決算期が近づく時期に単発で検討するのではなく、年間の寄附計画として位置づけておくと、より無理のない形で活用できます。
損金算入できる寄附の範囲や上限額は寄附の種類によって異なるため、実際に活用する際は自社の利益計画と照らし合わせて検討することが大切です。次の章では、こうした損金算入の仕組みを含む企業版ふるさと納税について、より詳しく解説します。
関連ページ:寄附金の損金算入限度額|寄附金の種類別の計算方法と計算例を紹介
情報の鮮度を保つ重要性
税制は毎年のように見直しが行われており、施行時期や税率、適用条件は改正の進み具合によって変わることがあります。
本記事でも触れたように、防衛特別法人税のようにすでに施行されている制度と、防衛特別所得税のように今後開始が予定されている制度が混在しているため、「いつの情報か」を意識して確認することが欠かせません。
特に、インターネット上の記事は公開時点の情報のまま更新されないケースも多いため、読んでいる時点で状況が変わっている可能性を念頭に置く必要があります。
経理・税務担当者は、国税庁や財務省などの公式情報を定期的にチェックし、社内向けの周知内容も適宜アップデートしていく姿勢が求められます。税制改正大綱が公表されるタイミングや、通常国会での審議状況を年間スケジュールとして把握しておくと、情報収集の抜け漏れを防ぎやすくなります。
企業版ふるさと納税による地域貢献と税負担軽減
増税や社会保険料の負担増が続く中でも、地域貢献と税負担の軽減を同時に実現できる仕組みとして、企業版ふるさと納税が注目されています。最後に、この制度の内容と活用のポイントを確認しておきましょう。
負担増の中でも実行可能な地域貢献
防衛特別法人税や社会保険料の負担増により、企業の税負担・人件費コストは増加傾向にあります。そうした状況の中でも、企業版ふるさと納税は、寄附という形で地域の課題解決に貢献しながら、税負担の軽減も同時に図れる制度です。
SDGsや地域創生への貢献をアピールしたい企業にとっては、負担増の時代であっても実行可能な社会貢献活動として位置づけられます。
具体的なプロジェクトを指定して寄附を募る仕組みを活用すれば、寄附先の取り組みへの関心や納得感を持って地域貢献を進めやすくなります。
増税により本業の負担が増える中だからこそ、限られたリソースの中でも無理のない範囲で継続できる地域貢献のあり方として、注目されています。
企業版ふるさと納税の仕組み
企業版ふるさと納税は、企業が地方自治体の地域再生計画に寄附することで、寄附額の一部について税額控除と損金算入の両方の効果を受けられる制度です。両方の効果を合わせると、最大約9割の税負担軽減(損金算入と税額控除の合計効果)が期待できるとされています。
個人のふるさと納税とは異なり、企業版では返礼品を受け取ることはできず、経済的利益を受けることも認められていません。あくまで、地域の課題解決を後押しする寄附であるという点を踏まえたうえで、自社の事業内容や理念に合った寄附先を選ぶことが大切です。
防衛特別法人税のような新しい負担が加わった今の局面では、既存の税負担軽減の選択肢を見直すきっかけとして、この制度を検討する企業も増えています。
関連ページ:企業版ふるさと納税の仕組みとは?利用がおすすめの企業の特徴を解説!
専門プラットフォームを利用した手続き効率化
企業版ふるさと納税を初めて活用する企業や、経理担当者の業務負担を抑えたい企業にとっては、専門プラットフォームの活用が有効な選択肢です。
専門プラットフォームでは、手続きのサポートから寄附先のマッチングまで一括して対応してもらえるため、担当者の工数削減や手続きミスの防止につながります。
増税により本業の税務対応が複雑になっている今だからこそ、こうした外部リソースを活用し、社内の業務負担を抑えながら地域貢献と税負担の軽減を両立させる企業が増えています。
寄附先の選定や書類のやり取りを一つひとつ自社で進めるのは負担が大きいため、初めて活用する企業や経理担当者の負担軽減を図りたい企業には、特に効果的な選択肢だといえるでしょう。
株式会社ジチタイリンクが提供する企業版ふるさと納税の窓口サービスも、そうした選択肢の一つとして検討する価値があります。
増税により本業の税務対応に割ける時間が限られる中、地域貢献と税負担の軽減を無理なく両立させたい企業にとって、専門プラットフォームの存在は心強い後ろ盾となるでしょう。
まとめ
2026年は、防衛特別法人税や子ども・子育て支援金のように4月からすでに施行された増税と、防衛特別所得税のように2027年に予定されている増税が重なる、変化の大きい年です。一方で、年収の壁の見直しやNISA拡充など負担を軽減する動きも進んでいます。
企業としては、最新情報を継続的に確認しながら、税制優遇制度や企業版ふるさと納税なども活用し、負担増の時代に適した経営判断を重ねていくことが求められます。