中小企業経営強化税制とは?類型・要件・手続きをわかりやすく解説
中小企業経営強化税制は、経営力向上計画の認定を受けた中小企業者等が対象設備を取得したときに、即時償却または税額控除を選べる制度です。令和7年度税制改正で類型が見直され、建物も対象となるE類型が新設されました。
本記事では、A・B・D・E類型の要件や対象設備、計画申請の手続き、中小企業投資促進税制との違いを、中小企業庁や国税庁の情報をもとにわかりやすく解説します。設備投資の優遇とあわせて検討したい企業版ふるさと納税も紹介します。
中小企業経営強化税制とは?制度の概要
まずは中小企業経営強化税制の基本的な仕組みを確認しましょう。ここでは制度の目的、対象となる事業者と適用期限、受けられる優遇措置の内容を順に解説します。経営力向上計画との関係を押さえておくと、後述する類型や手続きの説明も理解しやすくなります。
経営力向上計画に基づく設備投資を後押しする制度
中小企業経営強化税制は、中小企業等経営強化法にもとづく経営力向上計画の認定を受け、計画に記載された設備を取得して指定事業に使った場合に、税制上の優遇を受けられる制度です。
経営力向上計画とは、人材育成やコスト管理などのマネジメントの向上、設備投資など、自社の経営力を高めるために実施する計画を指します。計画期間は3年、4年、5年のいずれかで設定し、労働生産性などの目標を記載します。
労働生産性は、営業利益と人件費、減価償却費の合計を労働投入量で割って算出します。計画は事業分野を所管する主務大臣が認定し、経営力向上計画申請プラットフォームによる電子申請も可能です。標準処理期間は、単一の省庁であれば約30日、複数の省庁にまたがる場合は約45日とされています。
計画づくりでは、商工会議所や士業、地域金融機関などの認定経営革新等支援機関の支援を受けることもできます。設備の追加取得など、計画の趣旨を変える場合は変更の認定が必要です。
青色申告の中小企業者等が対象で適用期限は令和9年3月31日
本税制を利用できるのは、青色申告書を提出する中小企業者等です。中小企業者とは、原則として資本金1億円以下の法人を指し、資本金を持たない法人で常時使用する従業員が1,000人以下のものや、従業員1,000人以下の個人事業主も含まれます。
ただし、大規模法人の子会社などの一定の法人や、前3事業年度の所得の年平均額が15億円を超える法人は対象外です。適用期限は令和9年3月31日で、平成29年4月1日から令和9年3月31日までの期間に対象設備を取得等し、指定事業の用に供する必要があります。
指定事業には製造業、建設業、卸売業、小売業、サービス業など幅広い業種が含まれます。法人の場合は法人税、個人事業主の場合は所得税で適用を受けます。適用期限まで残りわずかのため、この期間に設備投資を予定している企業は、早めに計画の準備を始めることが大切です。
即時償却か税額控除10%・7%を選択できる
優遇措置は、即時償却と税額控除のどちらかを選択します。即時償却とは、取得価額から普通償却限度額を差し引いた額を特別償却でき、普通償却と合わせて取得価額の全額をその事業年度に償却できる仕組みです。
税額控除は、取得価額の10%を法人税額から差し引けるもので、資本金3,000万円超の法人は7%となります。税額控除額には上限があり、控除しきれなかった額は1年間繰り越せます。即時償却は設備を導入した年度の税負担を大きく抑えられる一方、翌年度以降の減価償却費はその分少なくなります。
税額控除は法人税額そのものを減らせるのが特徴です。同じ設備で両方を使うことはできませんが、複数の設備を取得した場合は設備ごとに選択できます。自社の利益見通しや資金繰りに合わせて選ぶとよいでしょう。
関連ページ:
税額控除とは?所得控除との違いと個人・法人の代表的な控除をわかりやすく解説
A・B・D・E類型別の要件
本税制の対象設備は、A・B・D・E類型のいずれかに該当する必要があります。類型によって要件や確認を行う機関が異なるため、自社の投資目的に合う類型を見極めることが大切です。以下では、各類型の要件を順に解説します。
生産性向上設備のA類型
A類型は、生産性向上設備を対象とする類型です。一定期間内に販売されたモデルで、生産性の指標が旧モデルと比べて年平均1%以上向上する設備が対象になります。指標は単位時間当たり生産量、歩留まり率、投入コスト削減率のいずれかで、令和7年度税制改正で見直されました。
比較の対象は設備メーカーの一代前のモデルであり、自社で現在使っている設備との比較ではない点に注意が必要です。販売開始時期の要件は、機械装置が10年以内、器具備品が6年以内、ソフトウエアが5年以内など、設備の種類ごとに定められています。
なお、A類型の工具は測定工具と検査工具に限られ、ソフトウエアは設備の稼働状況などの情報を収集・分析し、指示を行う機能を持つものに限られます。要件を満たしていることは、工業会等が発行する証明書で示します。
収益力強化設備のB類型
B類型は、収益力強化設備を対象とする類型です。年平均の投資利益率が7%以上となることが見込まれる投資計画に記載された設備が対象になります。この投資利益率の要件は、令和7年度税制改正で5%以上から7%以上へ引き上げられました。
投資計画は税理士または公認会計士の事前確認を受けたうえで経済産業局に申請し、経済産業大臣の確認書を取得します。設備単体の生産性要件はなく、投資計画全体の収益性で判断される点がA類型との大きな違いです。取得価額の根拠には見積書などを用いることができます。
確認書を受けた場合は、設備を取得した事業年度の翌事業年度終了後4か月以内に、実施状況を報告する必要があります。
経営資源集約化設備のD類型
D類型は、事業承継やM&Aによって経営資源を集約化するための設備を対象とします。経営力向上計画に事業承継等事前調査に関する事項を記載し、事業承継等を行った後に設備を取得する必要があります。
計画終了年次に修正ROAまたは有形固定資産回転率が一定以上上昇する見込みであることが要件です。中小企業庁の手引きでは、計画期間3年の場合で修正ROAが0.3%ポイント以上、または有形固定資産回転率が2%以上とされています。
4年の場合は0.4%ポイントと2.5%、5年の場合は0.5%ポイントと3%が基準です。確認書の取得手続きはB類型と同様で、事業承継等を行った後には報告も求められます。
経営規模拡大設備のE類型と建物への措置
E類型は、令和7年度税制改正で新設された経営規模拡大設備等の類型です。売上高10億円超90億円未満の法人が対象で、事前に100億宣言を行い、売上高100億円超と年平均10%以上の売上高成長率を目指すロードマップを策定します。
認定日から2年以内に取得する設備の取得価額の合計が、1億円または売上高の5%相当額のいずれか高い金額以上であることや、投資利益率7%以上の見込みも必要です。
E類型の大きな特徴は、生産性向上設備の導入に伴う建物とその附属設備も対象となる点です。建物とその附属設備の取得価額の合計が1,000万円以上のものに限られます。
供用年度の給与等支給額が前年度比2.5%以上増加すれば特別償却15%または税額控除1%、5%以上増加すれば特別償却25%または税額控除2%となります。いずれも、投資計画に記載した目標値以上であることが必要です。対象となる取得価額の合計は60億円が上限です。
なお、個人事業主はE類型を利用できません。
デジタル化設備のC類型は令和7年3月末で廃止
以前はデジタル化設備を対象とするC類型もありましたが、令和7年度税制改正で対象から外れました。中小企業庁は、C類型を令和7年4月1日をもって廃止したと案内しています。古い解説記事ではC類型が紹介されている場合もあるため、注意しましょう。
デジタル化を目的とした設備投資を検討する場合は、A類型やB類型など他の類型の要件を満たすかを確認する必要があります。
対象設備と最低取得価額・対象外となるもの

対象設備には、種類ごとに最低取得価額が定められています。また、新品であることや生産等設備であることなど、共通の条件も満たす必要があります。ここでは最低取得価額と、対象外となる主なケースを整理します。
設備ごとの最低取得価額
中小企業庁の令和8年4月1日版の手引きによると、最低取得価額は機械装置が1台または1基160万円以上です。工具と器具備品は40万円以上、建物附属設備は60万円以上、ソフトウエアは70万円以上とされています。
工具と器具備品の基準は、令和8年度税制改正で30万円以上から40万円以上へ引き上げられました。令和8年4月1日以後に取得等をする資産から適用され、同年3月31日以前に取得等をしたものは30万円以上で判定します。古い情報のまま30万円を基準に判断しないよう注意しましょう。
E類型の建物とその附属設備は、一の建物とその附属設備の合計で1,000万円以上が必要です。1台や1基かどうかは、通常一単位として取引される単位で判定するのが基本です。自社で製作した設備も対象となり、原材料費や労務費、経費が取得価額に含まれます。
また、補助金を受けて取得した設備も原則として対象です。
中古品・リース・対象外の業種や設備
本税制の対象は新品の設備に限られ、中古品は対象外です。リースで設備を導入する場合、所有権が移転するファイナンス・リースで取得した設備は対象になりますが、所有権移転外リース取引で取得した設備は税額控除のみ適用でき、即時償却は使えません。
所有権移転外リースの税額控除額は、年間のリース料ではなく、リース資産の取得価額をもとに計算します。オペレーティング・リースで取得した設備は対象外です。
また、生産等設備を構成するものである必要があり、本店や寄宿舎などの建物、事務用器具備品、乗用自動車、福利厚生施設といった、収益を生む活動に直接使わない資産は対象になりません。車両及び運搬具に該当するものや、修繕も対象外です。
業種では、電気業や水道業、鉄道業、航空運輸業、銀行業、映画業を除く娯楽業などは指定事業に含まれません。さらに、主要な事業ではなく管理の大部分を他者に委託するコインランドリー業や、暗号資産マイニング業の用に供する資産も対象外です。
経営力向上計画の申請と手続きの流れ
経営力向上計画の申請は、設備の類型によって事前に必要な書類が異なります。原則は、証明書や確認書を取得し、計画の認定を受けてから設備を取得する流れです。ここでは類型ごとの手続きと、設備取得のタイミングの注意点を解説します。
工業会等の証明書を取得するA類型の手続き
A類型の場合は、まず設備メーカーに工業会等の証明書の発行を依頼します。設備メーカーが工業会等に申請し、工業会等が要件を確認して証明書を発行したうえで、メーカーを通じて購入者に届く流れです。
証明書を受け取ったら、経営力向上計画の申請書に証明書の写しを添付し、事業分野を所管する主務大臣に申請します。証明書の発行日は計画の申請日以前である必要があるため、証明書の取得が計画申請より先になります。
計画の認定を受けたら設備を取得して事業の用に供し、税務申告の際に証明書や計画申請書、認定書の写しを添付して適用を受けます。証明書の発行には一定の時間がかかり、計画の認定にも標準処理期間があります。
購入予定の設備が証明書の対象となるかも含めて、設備の導入を決めた段階で早めにメーカーへ相談しておくと安心です。
経済産業局の確認書を取得するB・D・E類型の手続き
B・D・E類型では、計画申請の前に経済産業大臣の確認書を取得します。まず確認申請書を作成し、税理士または公認会計士による事前確認を受けます。そのうえで、本社所在地を管轄する経済産業局に申請書の内容を説明します。説明はオンラインでも可能です。
経済産業局は、原則として説明から1か月以内に確認書を発行するとされているため、余裕をもって申請しましょう。確認書を受け取ったら、確認書と確認申請書の写しを経営力向上計画の申請書に添付して申請します。E類型は、確認申請日と計画申請日を同じ事業年度にする必要があります。
認定後も、投資計画の実施状況報告など、類型ごとに報告が求められます。E類型では、供用事業年度の給与増加割合に関する報告書を、確認書の交付を受けた経済産業局へ提出する必要があります。
設備取得のタイミングに関する注意点
設備は計画の認定後に取得するのが原則です。ここでいう取得とは、検収を終えて所有権を得た時点を指し、事業の用に供するとは、据付けや試運転を終えて生産等を始めた時点を指します。
例外として、計画申請前に取得した場合でも、設備の取得日から60日以内に計画申請書が行政庁に到達していれば対象となり得ます。ただし、この例外を使えるのはA・B類型だけで、D・E類型は認定後に取得した設備しか対象になりません。
また、設備を取得して事業の用に供した事業年度内に、計画の認定を受ける必要があります。証明書や確認書は計画申請日以前の日付であることが必要なため、設備の取得前に申請しておきましょう。E類型では、確認申請日までに着工している建物は対象外となる点にも注意が必要です。
中小企業投資促進税制との違い
設備投資に関する税制には、中小企業経営強化税制のほかに中小企業投資促進税制があります。どちらも中小企業者等の設備投資を支援する制度ですが、計画認定の要否や優遇内容、対象設備などに違いがあるため、両者の特徴を比べておきましょう。
計画認定の要否・優遇内容の違い
中小企業投資促進税制は、経営力向上計画の認定が不要な点が大きな違いです。青色申告書を提出する中小企業者等が、一定の機械装置などを取得して指定事業の用に供すれば利用できます。適用期限は経営強化税制と同じ令和9年3月31日です。
優遇内容は取得価額の30%の特別償却または7%の税額控除で、即時償却や10%の税額控除がある経営強化税制のほうが手厚くなっています。また、投資促進税制の税額控除を使えるのは資本金3,000万円以下の法人などに限られ、3,000万円超の法人は特別償却のみです。
一方、経営強化税制では資本金3,000万円超の法人も7%の税額控除を選べます。対象設備も異なり、投資促進税制では器具備品や建物附属設備は対象外ですが、一定の貨物運送用の普通自動車や内航船舶が含まれます。
工具は測定工具と検査工具に限られ、1台120万円以上か、1台40万円以上のものの合計が120万円以上である必要があります。
税額控除上限の合算と併用の制限
両制度を同じ事業年度に利用する場合、税額控除の上限は合算で判定します。経営強化税制と投資促進税制の税額控除の合計額が、調整前法人税額の20%までとなる仕組みです。上限の計算は、他の税制を適用する前の法人税額をもとに行います。
上限を超えて控除しきれなかった金額は、1年間繰り越せます。また、同じ設備に両方の制度を重ねて適用することはできず、同じ設備で特別償却と税額控除を併用することもできません。そのため、設備ごとにどちらの制度を使うかを検討しましょう。
経営強化税制の要件を満たせない設備でも、投資促進税制なら使える場合があります。
注意したいのは、E類型の記載がある計画の認定を受けた場合です。この場合、中小企業投資促進税制と少額減価償却資産の特例は受けられないとされています。さらに、産業競争力強化法にもとづく特定生産性向上設備等投資計画の実施期間内の事業年度は、経営強化税制そのものが適用されません。
設備投資の優遇と並べて検討したい企業版ふるさと納税
設備投資の税制は、設備を導入しなければ利用できません。税負担の軽減と地域貢献をあわせて考えたい企業は、設備投資とは別の制度である企業版ふるさと納税も検討するとよいでしょう。
設備投資を伴わない税負担軽減の選択肢
中小企業経営強化税制は設備投資を後押しする制度のため、対象設備を取得しなければ優遇を受けられません。また、証明書や確認書の取得、計画の認定には時間がかかり、設備を取得するタイミングにも制約があります。
設備投資の予定がない年度や、必要な設備がすでにそろっている企業にとっては、活用しにくい場面もあるでしょう。こうした場合の選択肢となるのが、企業版ふるさと納税です。
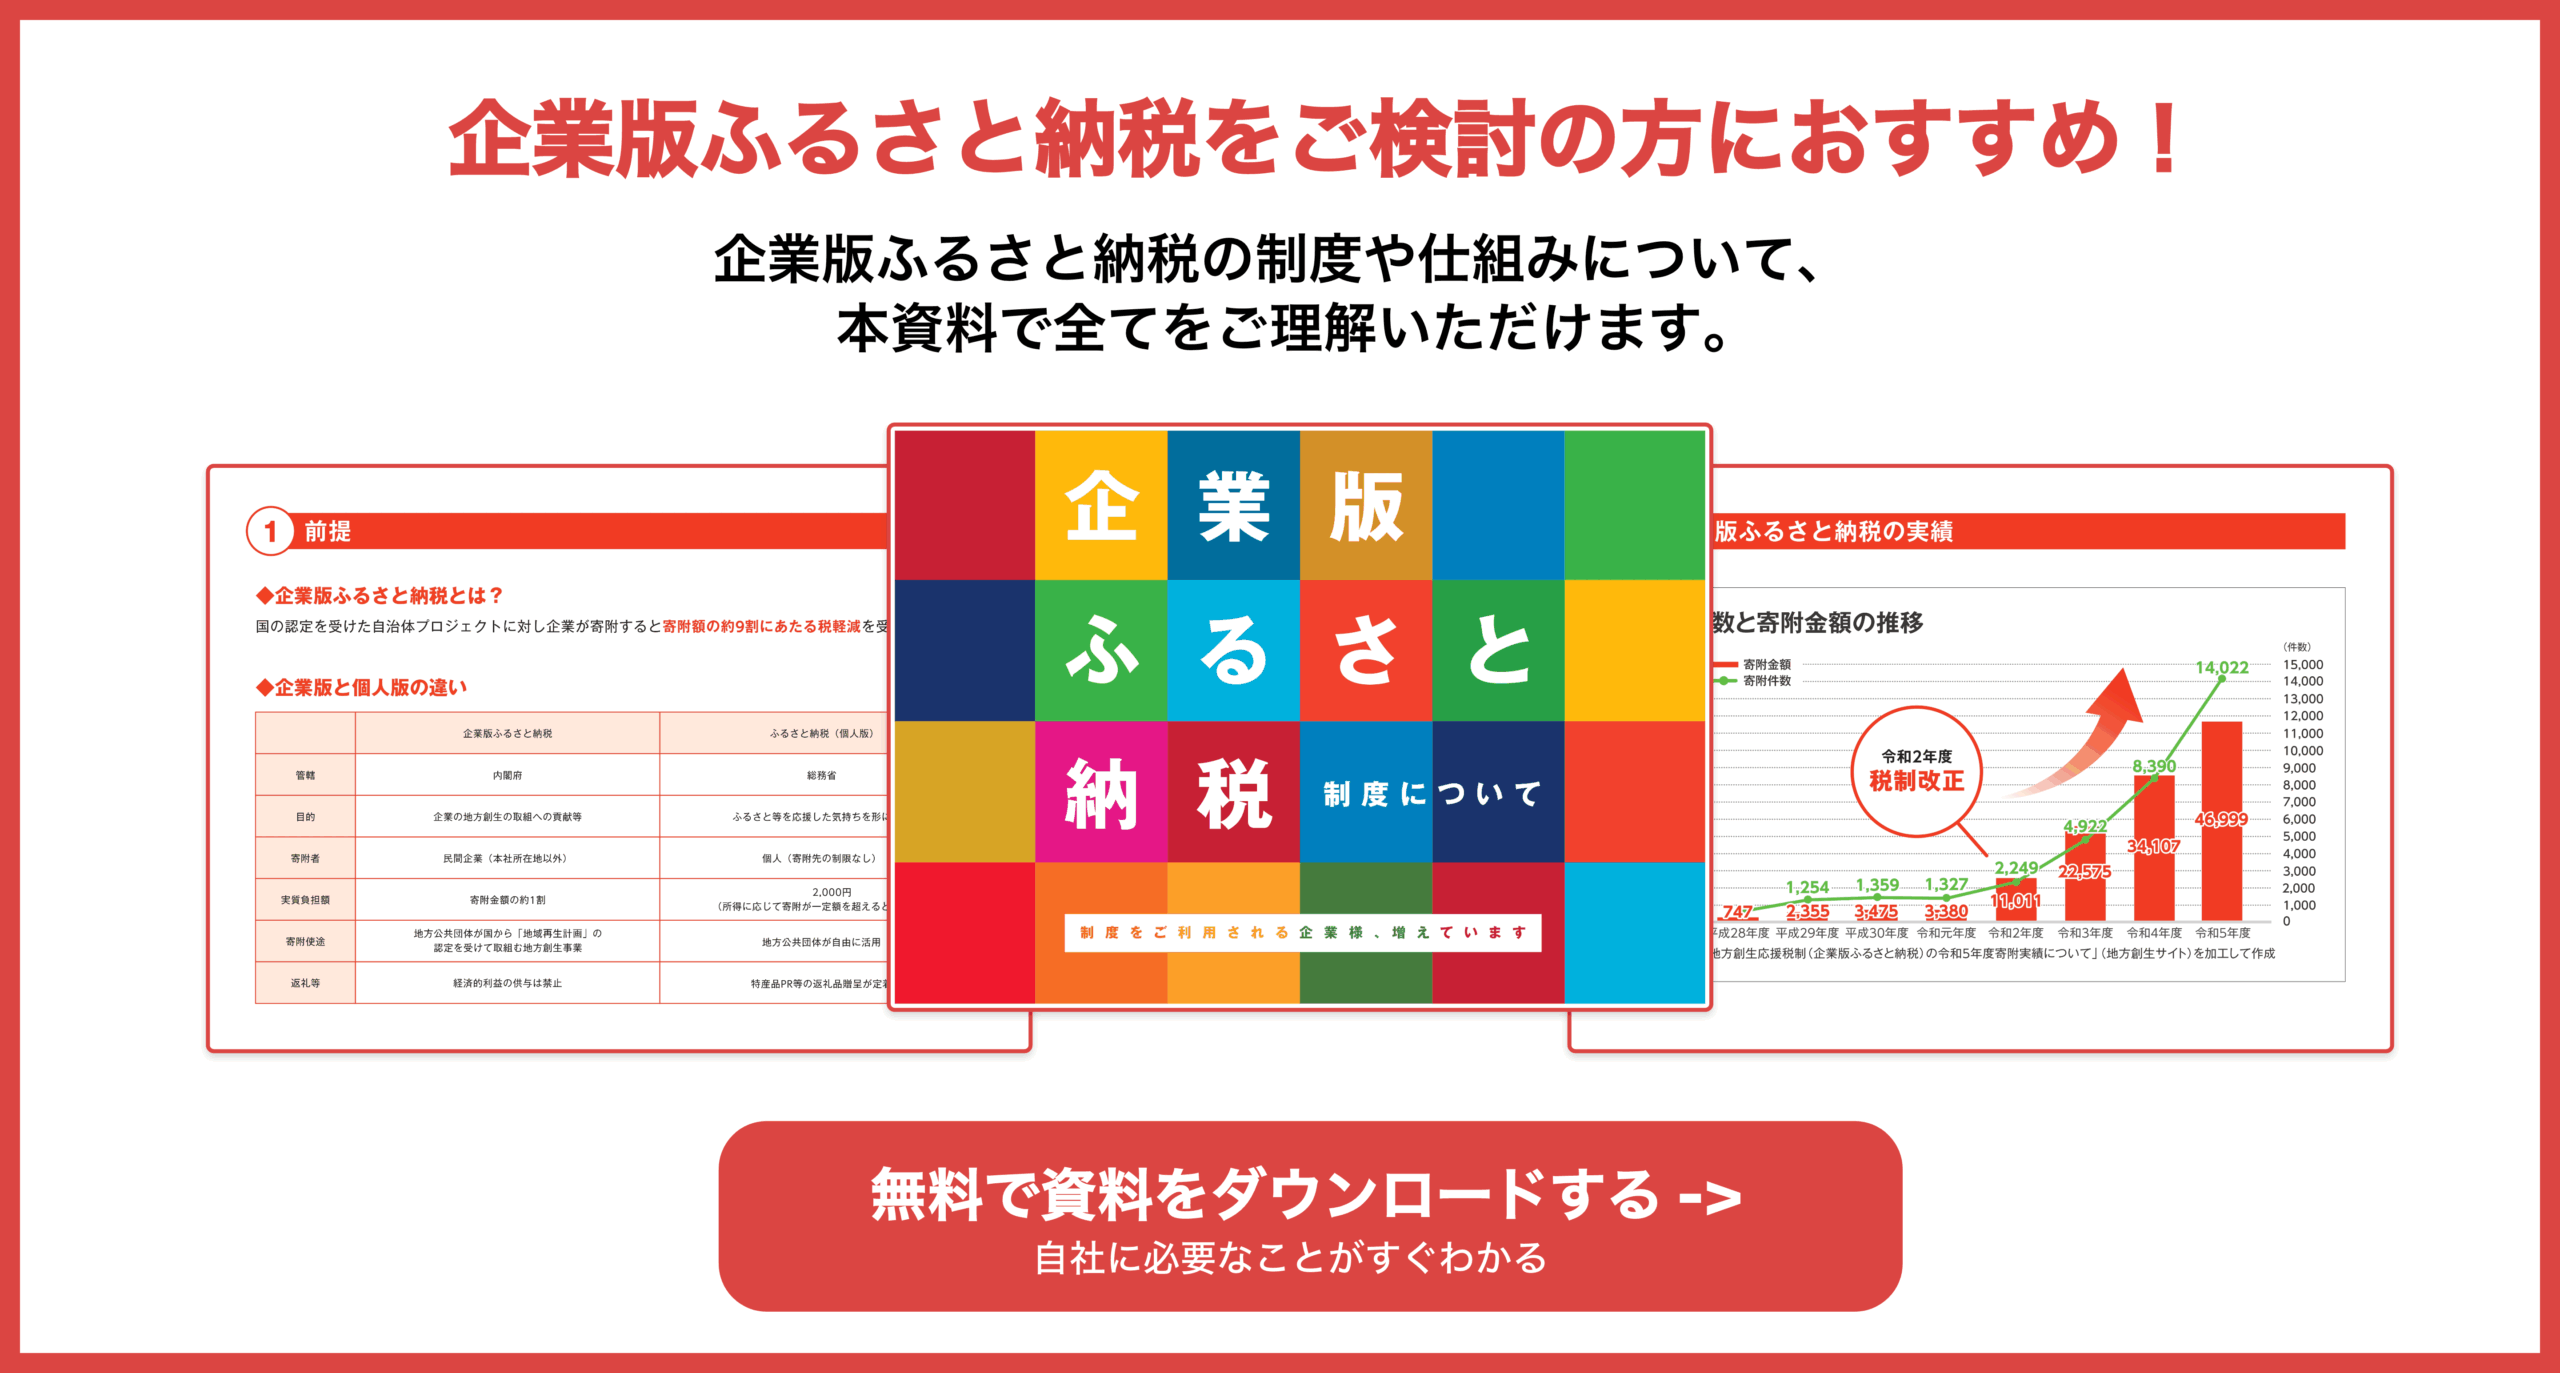
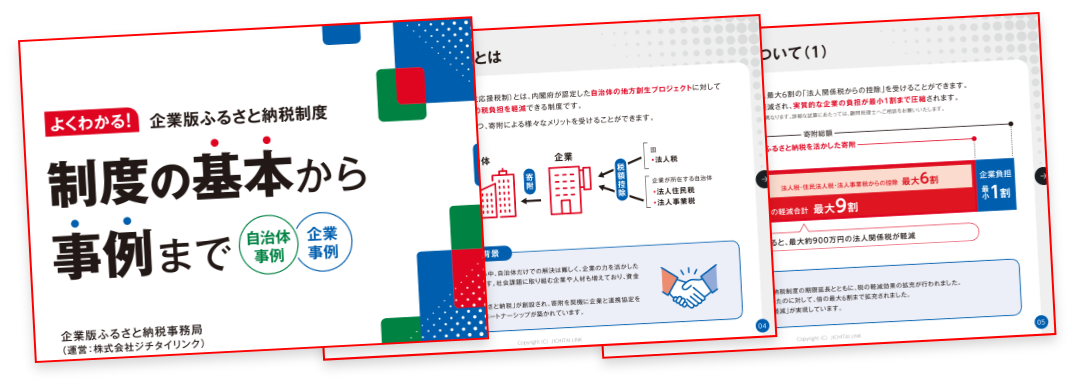
企業版ふるさと納税は正式には地方創生応援税制といい、国が認定した地方公共団体の地方創生プロジェクトに企業が寄附をすると、法人関係税の負担が軽減される制度です。設備の取得を前提としないため、投資計画とは別の軸で検討できます。
寄附の時期を自社で決められるため、その年度の業績見通しを踏まえて検討しやすい点も特徴です。本業の設備投資とは別の形で、地域や社会に貢献したい企業にも向いています。
企業版ふるさと納税による地域貢献と税負担軽減
企業版ふるさと納税では、寄附額を損金算入できることによる約3割の軽減に加え、最大6割の税額控除を受けられます。損金算入と税額控除により、最大で寄附額の約9割の税負担が軽減され、企業の実質負担は約1割となります。
税額控除の対象は法人住民税、法人事業税、法人税で、1回当たり10万円以上の寄附が対象です。本社が所在する地方公共団体への寄附は対象外で、寄附の代償として経済的な利益を受けることは禁止されています。令和7年度税制改正では、税額控除の特例が3年間延長され、令和9年度までとなりました。
寄附先の事業は地域別や分野別に探すことができ、自社の理念や事業と関わりの深い地域を応援できます。地域再生計画の認定結果は内閣府の企業版ふるさと納税ポータルサイトで公表されており、寄附先を探す際の参考になります。
また、税額控除額には法人税額などに応じた上限があるため、寄附額を決める前に試算しておくと安心です。
関連ページ:
企業版ふるさと納税の控除額と上限額の計算方法は?計算例や注意点も紹介
専門プラットフォームを利用した手続き効率化
企業版ふるさと納税を初めて活用する場合、寄附先の選定や自治体とのやり取り、必要書類の準備などに手間がかかります。寄附の対象は地域再生計画の認定を受けた事業に限られるため、自社の方針に合う事業を見つけるのも簡単ではありません。
こうした負担を減らす方法として、企業版ふるさと納税の専門プラットフォームの活用が挙げられます。専門プラットフォームでは、手続きのサポートから寄附先のマッチングまで一括して対応してもらえます。
担当者の工数削減と手続きミスの防止につながるため、初めて活用する企業や、経理担当者の負担軽減を図りたい企業には特に効果的な選択肢です。無料で相談できるサービスもあるため、まずは気軽に問い合わせてみるとよいでしょう。複数の寄附先候補を比較しながら検討できる点も利点です。
設備投資の税制とあわせて、自社に合った税負担の軽減と地域貢献の方法を検討してみてください。
まとめ
中小企業経営強化税制は、経営力向上計画の認定を受けて対象設備を取得すると、即時償却か10%・7%の税額控除を選べる制度です。令和7年度税制改正でC類型が廃止されてE類型が新設され、令和8年度税制改正では工具と器具備品の最低取得価額が40万円以上に引き上げられました。
証明書や確認書の取得順序と設備取得のタイミングに注意し、令和9年3月31日の適用期限までに計画的に活用しましょう。設備投資の予定がない場合は、企業版ふるさと納税も選択肢になります。