賃上げ税制とは?賃上げ促進税制の令和8年度改正後の要件・控除率をわかりやすく解説
従業員の給与を引き上げた企業が、法人税の負担を軽減できる制度が「賃上げ促進税制」です。一般に「賃上げ税制」とも呼ばれ、多くの企業で活用されてきました。しかし令和8年度税制改正により、大企業も利用できた全法人向けの措置が廃止されるなど、制度の枠組みは大きく変わっています。
本記事では、改正後の要件や控除率、自社が対象になるかの判定方法、控除額の計算例までをわかりやすく解説します。自社で使えるかを確かめたい経営者や経理担当者の方は、ぜひ参考にしてください。
賃上げ促進税制とは?賃上げ税制の目的と概要
まずは、賃上げ促進税制がどのような目的で設けられた制度なのかを押さえておきましょう。ここでは基本的な仕組みと制度の成り立ち、控除できる金額の上限について順に解説します。改正内容を理解するうえでも、基本を押さえておくことが大切です。
給与等の支給額を増やした企業の法人税負担を軽減する仕組み
賃上げ促進税制は、青色申告書を提出する法人が国内雇用者への給与等の支給額を前年度より増やした場合に、増加額の一定割合を法人税額から差し引ける制度です。国税庁のタックスアンサーでは「給与等の支給額が増加した場合の法人税額の特別控除」として案内されています。
所得の計算で差し引く損金算入とは異なり、税額そのものから差し引く「税額控除」であるため、負担軽減の効果がわかりやすい点が特徴です。例えば100万円の控除を受ければ、納める法人税がそのまま100万円少なくなります。
制度の目的は、企業の継続的な賃上げを後押しし、働く人の所得を増やすことにあります。賃上げをすると人件費は増えますが、その一部を法人税の軽減で取り戻せるため、企業は賃上げに踏み切りやすくなります。
対象となる給与等は、国内の事業所で作成された賃金台帳に記載された使用人に支給したものです。役員や、役員と特殊の関係のある者などは国内雇用者から除かれます。なお、青色申告をしている個人事業主にも所得税で同様の制度がありますが、本記事では法人を中心に解説します。
関連ページ:
税額控除とは?所得控除との違いと個人・法人の代表的な控除をわかりやすく解説
所得拡大促進税制からの変遷
賃上げ促進税制の前身は、平成25年度税制改正で創設された「所得拡大促進税制」です。創設当初は、給与等支給額の平成24年度からの増加額の10%を税額控除する仕組みでした。
その後は要件の緩和や見直しが重ねられ、平成30年度改正では大企業向けの措置が「賃上げ・生産性向上のための税制」に改められています。令和4年度改正では、大企業向けの要件が継続雇用者の給与等支給額の増加を基準とする形に改められ、控除率も拡充されました。
この令和4年度改正以降、制度は「賃上げ促進税制」の名称で案内されています。さらに令和6年度改正では、中堅企業向け措置の創設、子育てとの両立支援や女性活躍支援に積極的な企業への上乗せ措置、中小企業向けの繰越控除制度の創設が行われました。
税額控除の上限は法人税額の20%
賃上げ促進税制で控除できる金額には上限があります。控除率を掛けて計算した税額控除限度額が、その事業年度の調整前法人税額の20%を超える場合、控除できるのは20%相当額までです。例えば、調整前法人税額が1,000万円の企業であれば、控除額の上限は200万円となります。
給与の増加額が大きく、計算上の控除額がこれを上回っても、超えた部分はその事業年度には控除できません。また、控除の対象は法人税額であるため、赤字で法人税が発生しない事業年度には控除を受けられない点にも注意が必要です。
中小企業向けの措置に限っては、控除しきれなかった金額を5年間繰り越せる仕組みがあります。一方で、全法人向けや中堅企業向けの措置には、この繰越制度がありません。
令和8年度税制改正で賃上げ促進税制はどう変わったか
令和8年度税制改正を盛り込んだ「所得税法等の一部を改正する法律」は、令和8年3月31日に成立し、同日に公布されました。ここでは企業区分ごとに、賃上げ促進税制の何が変わったのかを整理します。
全法人向け措置は令和8年3月31日をもって廃止
これまで、企業規模を問わず利用できる措置として「全法人向け」の賃上げ促進税制がありました。継続雇用者の給与等支給額が前年度より3%以上増えた場合に増加額の10%を控除でき、上乗せ要件を満たすと控除率は最大35%となる仕組みです。
令和8年度税制改正の大綱では、この全法人向け措置を令和8年3月31日をもって廃止するとされました。財務省の税制改正パンフレットでも、大企業向けの措置は適用期限の令和8年度末を待たずに、令和7年度末で廃止すると説明されています。
国税庁のタックスアンサーでも、全法人向け措置に当たる「全企業向け賃上げ促進税制」の対象は令和4年4月1日から令和8年3月31日までに開始する事業年度とされています。そのため、令和8年4月1日以後に開始する事業年度では、全法人向け措置は使えません。
特に影響が大きいのは、常時使用する従業員が2,000人を超える大企業です。中堅企業向けや中小企業向けの措置の対象にもならないため、令和8年4月1日以後に開始する事業年度からは賃上げ促進税制を利用できなくなります。
従業員2,000人以下の法人向け措置は要件を強化して令和9年3月末まで
常時使用する従業員が2,000人以下の法人を対象とする「中堅企業向け」の措置は、要件を厳しくしたうえで存続します。ただし、支配関係にある法人と合わせた従業員数が1万人を超える場合は対象外です。
国税庁のタックスアンサーによると、令和8年4月1日以後に開始する事業年度では、継続雇用者の給与等支給額の増加率が4%以上であることが適用要件です。改正前の3%以上から引き上げられました。控除率は原則10%で、増加率が5%以上なら5%、6%以上なら15%が上乗せされます。
つまり、増加率4%以上・5%以上・6%以上の3段階で、控除率は10%・15%・25%と変わる計算です。改正前は4%以上で15%が上乗せされていたため、同じ上乗せを受けるにはより大きな賃上げが必要になります。
プラチナくるみん認定やプラチナえるぼし認定などによる5%の上乗せは引き続き使えますが、教育訓練費に係る上乗せは廃止されました。そのため、改正後の控除率は最大30%となります。
対象は令和9年3月31日までに開始する事業年度で、大綱では、この適用期限の到来をもって廃止するとされています。
中小企業向け措置は教育訓練費の上乗せを廃止
中小企業向けの措置は、基本的な枠組みが維持されました。雇用者全体の給与等支給額が1.5%以上増えれば15%、2.5%以上増えれば30%を控除できる仕組みは改正後も変わりません。一方で、教育訓練費を前年度より5%以上増やした場合などに控除率を10%上乗せする措置は廃止されました。
くるみん・えるぼし認定による5%の上乗せは維持されたため、改正後の最大控除率は45%から35%になりました。教育訓練費の上乗せを前提に賃上げ計画を立てていた企業は、令和8年4月1日以後に開始する事業年度の控除額を見直しておく必要があります。
適用期限は、令和9年3月31日までに開始する事業年度です。
中小企業向け賃上げ促進税制の要件と控除率
中小企業にとって、賃上げ促進税制は改正後も活用しやすい制度です。ここでは中小企業向け措置の基本要件と控除率、上乗せ措置、繰越控除の仕組みを詳しく見ていきます。中小企業者等に当たるかどうかの判定方法もあわせて確認しましょう。
雇用者全体の給与等支給額が1.5%以上増加で15%控除
中小企業向け措置の対象は、青色申告書を提出する中小企業者等です。中小企業者は原則として資本金1億円以下の法人を指しますが、大規模法人から一定以上の出資を受けている法人などは除かれます。前3事業年度の所得金額の平均が15億円を超える法人も対象外です。
基本の要件は、国内雇用者に給与等を支給し、雇用者給与等支給額が前年度の比較雇用者給与等支給額より1.5%以上増えていることです。要件を満たすと、増加額である控除対象雇用者給与等支給増加額の15%を法人税額から控除できます。
例えば、前年度の給与総額が5,000万円の企業であれば、75万円以上増やすことで要件を満たします。
中小企業向けの特徴は、継続雇用者に限らず、雇用者全体の給与等支給額で判定する点です。パートやアルバイトも含めた国内雇用者全体の給与総額で見るため、新たに人を採用して給与総額が増えた場合も要件を満たす可能性があります。
判定に使うのはあくまで国内雇用者に対する給与等で、役員報酬は含まれません。なお、前年度の比較雇用者給与等支給額が0の場合は要件を満たしません。
2.5%以上増加の上乗せとくるみん・えるぼし等の上乗せ
雇用者給与等支給額の増加率が2.5%以上になると、控除率に15%が上乗せされ、合計30%となります。1.5%と2.5%の差は小さく見えますが、控除率は2倍になるため、賃上げ幅を検討する際の目安になるでしょう。
もう一つの上乗せが、子育てとの両立支援や女性活躍支援に積極的な企業を対象とした措置です。事業年度中にくるみん認定、またはえるぼし認定の2段階目以上を受けた場合は、控除率に5%が上乗せされます。事業年度終了時点でプラチナくるみん認定やプラチナえるぼし認定を受けている場合も対象です。
くるみん認定は次世代育成支援対策推進法に基づき、えるぼし認定は女性活躍推進法に基づき、厚生労働大臣が認定する制度です。ただし、トライくるみん認定や、令和4年3月31日以前の基準によるくるみん認定は対象外とされています。この上乗せは令和8年度改正後も維持されました。
2.5%以上の賃上げと認定による上乗せを組み合わせると、控除率は最大35%になります。なお、上乗せ要件を満たしても、控除額が法人税額の20%を超える部分はその事業年度には控除できません。
控除しきれない分の5年間繰越控除
中小企業向け措置には、控除しきれなかった金額を翌年度以降に繰り越せる制度があります。法人税額の20%という上限によって控除しきれなかった金額は、5年間繰り越して控除できます。
この繰越控除は令和6年度改正で創設されたもので、令和6年4月1日以後に開始する事業年度に生じた控除しきれない金額が対象です。赤字の事業年度に賃上げを行った場合でも、その後5年以内に黒字化すれば控除を受けられる可能性があります。
この仕組みにより、業績が一時的に落ち込んだ年度でも賃上げに踏み切りやすくなっています。ただし、繰り越した金額を控除する事業年度でも、雇用者給与等支給額が前年度の比較雇用者給与等支給額を上回っていることが必要です。
また、繰越分と当期分を合わせた控除額も、法人税額の20%が上限となります。繰越控除を使うには、控除しきれない金額が生じた事業年度以後、毎年の申告書に明細書を添付し続ける必要があります。手続きについては後ほど解説します。
自社は使える?企業区分・事業年度別の適用判定
今回の改正により、企業規模や事業年度によって使える措置が異なるようになりました。ここでは、自社がどの措置の対象になるのかを判定するポイントを解説します。まずは自社の区分から確認しましょう。
中小企業・従業員2,000人以下の法人・大企業の判定基準
賃上げ促進税制の判定では、まず中小企業者等に当たるかどうかを確認します。資本金1億円以下で、大規模法人の子会社などに該当しなければ、中小企業向け措置を利用できます。判定は事業年度終了時の現況で行います。中小企業者等に当たらない場合は、常時使用する従業員の数を確認します。
従業員が2,000人以下であれば、中堅企業向け措置の対象となる「特定法人」に該当します。ただし、支配関係にある法人と合わせた従業員数が1万人を超える場合は除かれます。特定法人に該当するかどうかも、事業年度終了時点で判定します。
中小企業者等に当たるかどうかは資本金だけで決まらないため、親会社の規模や出資関係もあわせて確認しましょう。
中小企業者等に当たらず、従業員が2,000人を超える法人や、グループで1万人を超える法人は、これまで全法人向け措置のみが対象でした。全法人向け措置の廃止により、令和8年4月1日以後に開始する事業年度では利用できる措置がありません。
なお、同じ事業年度に複数の措置を重ねて適用することはできない点にも注意しましょう。
3月決算企業を例にした事業年度ごとの適用関係
改正後の措置が適用されるかどうかは、決算月ではなく事業年度の開始日で決まります。ここでは3月決算の企業を例に整理します。2025年4月から2026年3月までの事業年度は、令和8年3月31日までに開始する事業年度のため、改正前の措置が適用されます。
全法人向け措置も使えるため、従業員2,000人超の大企業も、継続雇用者の給与等支給額が3%以上増えていれば対象です。中堅企業向けも3%以上で適用でき、中小企業向けでは教育訓練費の上乗せも利用できます。
2026年4月から2027年3月までの事業年度は、改正後の措置が適用される最初の事業年度です。大企業は対象外となり、中堅企業向けは4%以上の増加が必要です。中小企業向けは1.5%以上の要件が維持されますが、教育訓練費の上乗せは使えません。
2027年4月以後に開始する事業年度は、中堅企業向け・中小企業向けのいずれも現行法の適用期限を過ぎます。中堅企業向けは適用期限の到来をもって廃止するとされており、中小企業向けについても、期限到来後の取扱いについて今後の税制改正の動向を確認しておきましょう。
マルチステークホルダー方針の公表が必要なケース
一定規模以上の企業が賃上げ促進税制を使う場合は、マルチステークホルダー方針の公表が必要です。これは、従業員の給与等の引き上げや取引先との適切な関係構築などに関する方針をインターネットで公表し、経済産業大臣に届け出るものです。
改正前の全法人向け措置では、資本金10億円以上かつ従業員1,000人以上の法人、または従業員2,000人超の法人が対象でした。令和8年4月1日以後に開始する事業年度の中堅企業向け措置では、資本金10億円以上かつ従業員1,000人以上の法人に公表と届出が求められます。
届出があったことを証する書類の写しは、確定申告書等に添付します。方針の公表や届出の様式は、経済産業省のホームページで確認できます。
控除額の計算例と申告時の注意点
制度の仕組みを理解したら、実際にどのくらい控除を受けられるかを試算してみましょう。ここでは中小企業を例にした計算例と、申告時に注意したいポイントを解説します。数値はあくまで仮のものですので、自社の数字に置き換えて確認してください。
中小企業の控除額シミュレーション
ここでは、令和8年4月1日以後に開始する事業年度の中小企業を例に計算します。仮に、前年度の雇用者給与等支給額が1億円、当年度が1億300万円だったとします。増加額は300万円で、増加率は3.0%です。2.5%以上の要件を満たすため、控除率は30%となります。
税額控除限度額は、300万円×30%=90万円です。ここで、仮に調整前法人税額が400万円だったとすると、控除できる上限は400万円×20%=80万円です。90万円は上限を超えるため、この事業年度に控除できるのは80万円となり、残りの10万円は翌年度以降5年間繰り越せます。
くるみん認定などで5%の上乗せがある場合、控除率は35%となり、限度額は105万円です。この場合も上限の80万円までしか控除できず、繰越額は25万円になります。なお、実際の控除対象雇用者給与等支給増加額は、調整雇用者給与等支給増加額が上限となります。
ここでは計算を簡単にするため、両者が同じ300万円であるものとしています。
継続雇用者・雇用者全体の給与等支給額の考え方
賃上げ促進税制では、企業区分によって判定に使う給与等支給額が異なります。中小企業向けは「雇用者給与等支給額」、中堅企業向けや全法人向けは「継続雇用者給与等支給額」で判定します。雇用者給与等支給額は、その事業年度の所得の計算上、損金の額に算入される国内雇用者への給与等の支給額です。
パートやアルバイトも含めた全体の給与総額で判定するため、採用による増加も反映されます。
一方、継続雇用者とは、適用年度と前年度の全期間の各月分の給与等の支給を受けた国内雇用者をいいます。雇用保険の一般被保険者に限られ、高年齢者の継続雇用制度の対象者は除かれます。前年度から在籍し続けている人の給与がどれだけ上がったかを見るため、新規採用による増加は判定に含まれません。
また、国などから給与に充てるための補助金を受けた場合は、原則としてその補塡額を差し引いて計算します。
申告時の添付書類と繰越控除の注意点
賃上げ促進税制の適用を受けるには、確定申告書等に、控除対象雇用者給与等支給増加額や控除を受ける金額、その計算に関する明細を記載した書類を添付する必要があります。法人の場合は適用額明細書の提出も必要です。
中小企業庁のガイドブックによると、教育訓練費の上乗せを利用する場合の明細書は、提出は不要ですが作成・保存が必要とされています。繰越控除を使う場合は、控除しきれない金額が生じた事業年度以後の各事業年度の申告書に、繰越税額控除限度超過額の明細書を添付します。
実際に繰越分を控除する事業年度では、控除を受ける金額の計算に関する明細書も添付が必要です。添付を忘れると適用を受けられないおそれがあるため、申告前に書類をそろえておくことが大切です。
賃上げと並行して検討したい法人の税負担軽減策
賃上げ促進税制は縮小傾向にあり、控除額にも上限があります。ここでは、賃上げとあわせて検討したい法人の税負担軽減策と、その活用方法を紹介します。制度の縮小を踏まえ、複数の選択肢を比較しておくことが大切です。
控除上限20%と制度縮小を踏まえた考え方
賃上げ促進税制は、法人税額の20%という控除上限があるうえ、令和8年度改正で全法人向けの措置が廃止されました。中堅企業向けも適用期限の到来をもって廃止するとされており、制度の対象は縮小しています。
そのため、賃上げ促進税制だけに頼るのではなく、ほかの制度も含めて税負担の軽減策を考えることが大切です。特に従業員2,000人超の大企業は、賃上げ促進税制が使えなくなった分、別の制度で税負担の軽減を図る必要性が高まっています。
中小企業も、法人税額の20%を超える分はその事業年度には控除できません。賃上げの計画とあわせて、ほかの税額控除や損金算入の制度を組み合わせることで、より効果的に税負担を軽減できる可能性があります。制度の選択にあたっては、顧問税理士などの専門家に相談しながら進めると安心です。
企業版ふるさと納税による地域貢献と税負担軽減
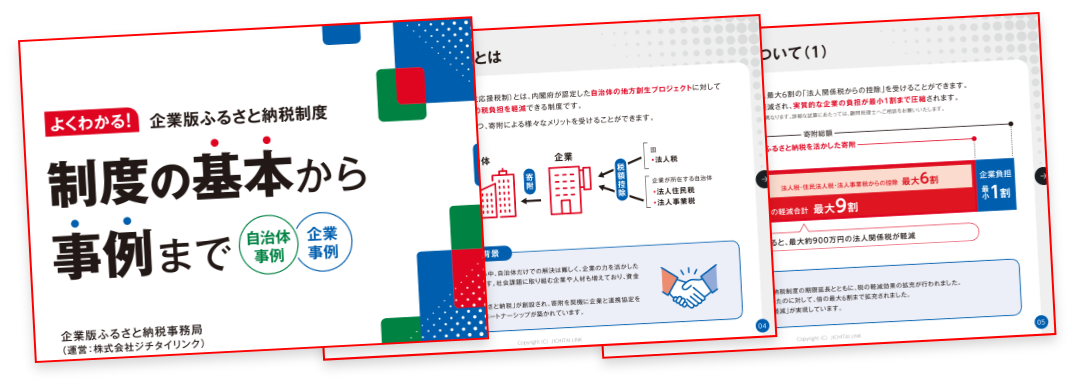
賃上げとあわせて検討したい制度の一つが、企業版ふるさと納税です。正式には地方創生応援税制といい、内閣府の認定を受けた地域再生計画に位置付けられた、地方公共団体の地方創生プロジェクトに企業が寄附すると、税負担が軽減される仕組みです。寄附額は損金算入に加えて税額控除の対象となります。
税額控除は法人住民税で寄附額の4割、法人事業税で2割が基本で、法人住民税で4割に届かない分は、寄附額の1割を限度に法人税から控除されます。損金算入と税額控除により、最大で寄附額の約9割の税負担が軽減され、実質負担は約1割です。
税額控除の上限は、法人住民税が法人税割額の20%、法人事業税が事業税額の20%、法人税が法人税額の5%とされており、賃上げ促進税制とは別の枠組みで定められています。企業規模による制限はないため、賃上げ促進税制が使えなくなった大企業にとっても選択肢になります。
地方創生への貢献を通じて、企業のブランド価値向上や地域との関係づくりにつながる点もメリットです。適用期限は令和9年度までとされています。
関連ページ:
企業版ふるさと納税の控除額と上限額の計算方法は?計算例や注意点も紹介
専門プラットフォームを利用した手続き効率化
企業版ふるさと納税を初めて活用する場合、寄附先の選定や自治体とのやり取り、必要書類の準備などに手間がかかります。全国の地方公共団体がさまざまなプロジェクトを実施しているため、自社の理念や事業に合う寄附先を探すだけでも時間が必要です。
こうした負担を軽減する方法として、企業版ふるさと納税の専門プラットフォームの利用が挙げられます。企業版ふるさと納税には、寄附の代償として経済的な利益を受けることが禁止されているなど、守るべきルールもあります。
専門プラットフォームでは、手続きのサポートから寄附先のマッチングまで一括して対応してもらえます。担当者の工数削減と手続きミスの防止につながるため、初めて活用する企業や、経理担当者の負担軽減を図りたい企業には特に効果的な選択肢です。
無料で相談できるサービスもあるため、賃上げとあわせた税負担軽減策を検討する際は、一度相談してみるとよいでしょう。
まとめ
賃上げ促進税制は、給与等の支給額を増やした企業が法人税額から一定額を控除できる制度です。令和8年度改正で全法人向け措置は廃止され、中堅企業向けは要件が4%以上に引き上げられました。中小企業向けは1.5%以上で15%、2.5%以上で30%の控除が維持されています。
自社の企業区分と事業年度を確認したうえで、企業版ふるさと納税などほかの制度も組み合わせて検討しましょう。なお、従業員2,000人超の大企業は、令和8年4月1日以後に開始する事業年度から対象外となる点に注意が必要です。