【六ヶ所村】漁業振興対策助成事業
ふるさと貢献 SDGs/CSR 応援寄附 地域活性化 おすすめ

SDGs


プロジェクト詳細
暮らしを支える経済・産業基盤を発展させる事業
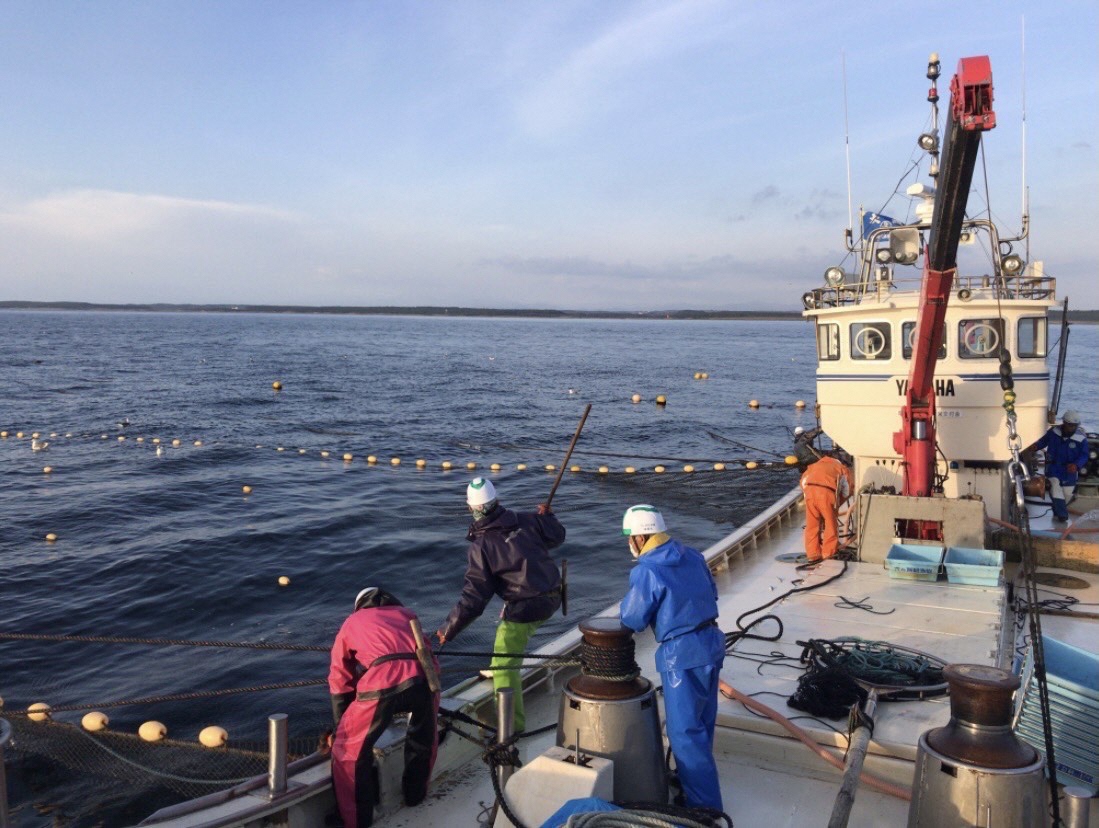
六ヶ所村は、太平洋をはじめとした湖や河川など豊かな水資源に恵まれ、その恩恵を受け水産業が地域の基幹産業として発展してきました。しかしながら、海洋環境の変化による漁獲量の減少や担い手不足など、当村の水産業の持続可能性を揺るがす大きな課題に直面しています。本事業は、豊かな海と伝統ある水産業を次の世代へ引き継ぐため、新たな技術の導入や環境保全、担い手育成に挑戦しています。
【その他の事業】
- 消費拡大助成補助事業(令和8 年度)
- 外国人技能実習生支援助成事業
- スマート農業推進事業費補助事業
- 村商工会補助事業
寄附で得られるベネフィット
| ベネフィット | 10万円以上 | 100万円以上 |
|---|---|---|
| 村公式HP、広報紙にて企業名等を掲載 | ● | ● |
| 村から報道機関へプレスリリース | – | ● |
| 寄贈式の実施 | – | ● |
| 感謝状の贈呈 | – | ● |
六ヶ所村のご紹介
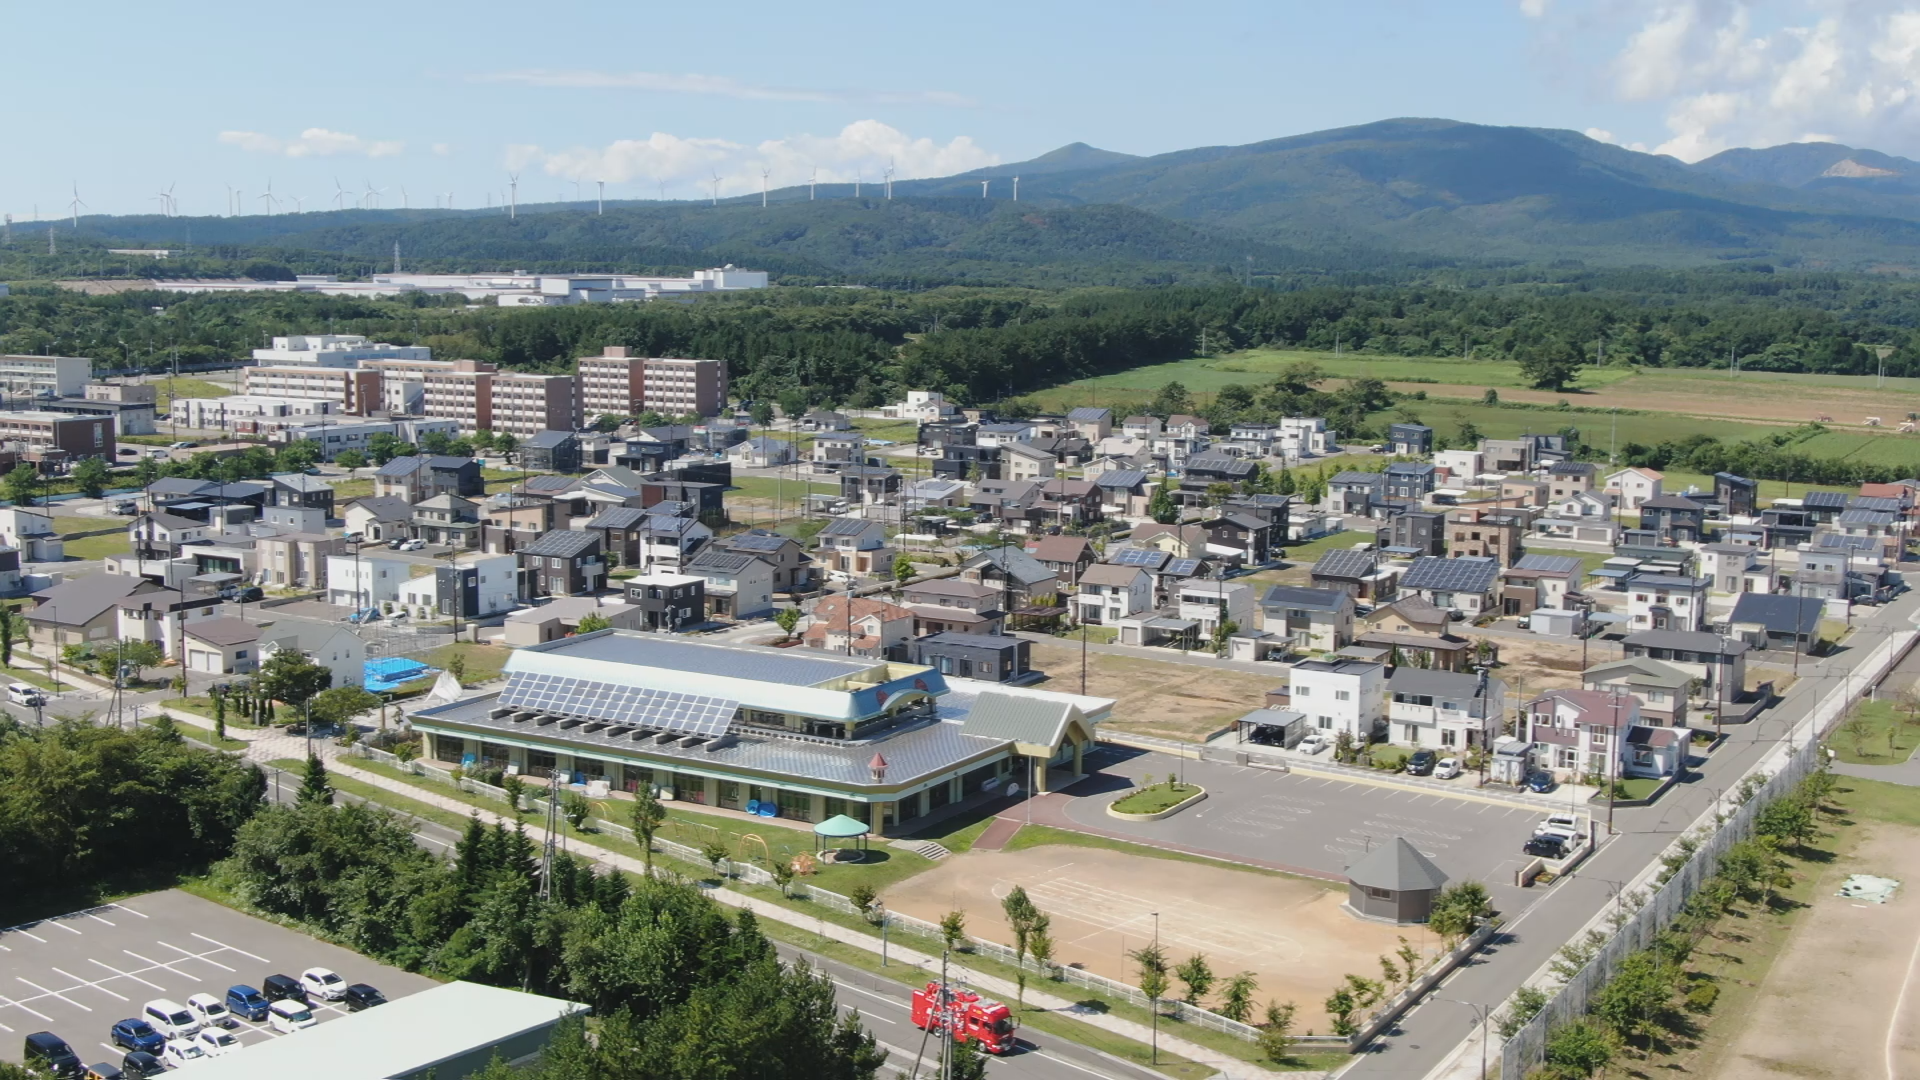
青森県六ヶ所村(ろっかしょむら)は、下北半島の付け根に位置し、太平洋に面した自然豊かな村です。広大な土地と豊かな自然環境に恵まれ、農業・漁業に加え、日本のエネルギー政策の中核を担う原子燃料サイクル施設が立地する地域としても知られています。
村内では、スルメイカやサケなどの海産物が水揚げされる漁業や、ジャガイモなどを中心とした農業が営まれています。また、風力・太陽光発電など再生可能エネルギーへの取り組みも進んでおり、エネルギーと環境の調和を目指したまちづくりが推進されています。
観光面では、六ヶ所村郷土館やキャンプ場を備えた「泊海岸」などがあり、地元の自然や文化に触れることができます。さらに、移住定住施策や子育て支援も充実しており、安心して暮らせる環境が整備されています。
産業インフラが充実した六ヶ所村は、新たな事業展開や企業立地を検討するうえでも魅力ある地域です。
六ヶ所村の企業版ふるさと納税の実績
| 年度 | 寄付金額 |
|---|---|
| 2019(令和元年度) | – |
| 2020(令和2年度) | – |
| 2021(令和3年度) | 10,000,000円 |
| 2022(令和4年度) | – |
| 2023(令和5年度) | 5,600,000円 |
六ヶ所村の財政指標
| 年度 | 財政力指数 | 経常収支比率 | 実質公債費比率 | 将来負担比率 |
|---|---|---|---|---|
| 2019 | 1.81 | 83.8 | 5.1 | – |
| 2020 | 1.79 | 89.1 | 4.8 | – |
| 2021 | 1.69 | 89.9 | 4.3 | – |
| 2022 | 1.62 | 84.1 | 3.7 | – |
| 2023 | 1.61 | 85.2 | 3.3 | – |
財政力指数
財政力指数は、自治体の収入面における「自立度」を示す代表的な指標です。
地方税などの自主財源がどれだけ充実しているかを判断でき、数値が1.0を超えると、地方交付税の交付対象外(不交付団体)となります。
- 1.0以上:極めて健全。都心部や工業都市などに多い。
- 0.4~0.99:標準的水準。多くの地方自治体がこの範囲。
- 0.4未満:財源の乏しい状態。構造的な財政脆弱性が懸念されます。
経常収支比率
経常収支比率は、人件費や扶助費、公債費などの義務的経費が財政をどれだけ圧迫しているかを示す指標です。
この比率が高いほど、自由に使える予算(裁量的経費)が少ない状態を意味します。
- 86%未満:柔軟な財政運営が可能な健全ライン。
- 90~95%:標準的な水準。余裕は少ないが、対応可能。
- 95%以上:財政硬直化のリスクが高まる状況。
実質公債費比率
実質公債費比率は、地方債(いわゆる自治体の借金)の返済負担が、標準財政規模に対してどの程度の割合を占めているかを表す指標です。
- 18%未満:地方債の自由な発行が可能。
- 18~25%:国や都道府県の許可が必要になる。
- 25%超:新たな地方債発行が制限される状態。
将来負担比率
将来負担比率は、将来支払わなければならない負債が、財政全体に対してどの程度圧迫要因となるかを示すものです。
企業でいう「長期有利子負債依存度」に近いイメージです。
- 300%未満:標準的。
- 300~350%:やや注意が必要な水準。
- 350%以上:市町村の場合、国への健全化計画報告が必要。
- 400%超:都道府県・政令指定都市では報告義務あり。
※WEB以外で申し込みをご希望の方は下記へお問い合わせください。
自治体公式SNS


企業版ふるさと納税の
基本から事例までわかる